Näytetään tekstit, joissa on tunniste Fiskars. Näytä kaikki tekstit

perjantai 11. tammikuuta 2013

Tunnusluvut tutuiksi: käyttökate

Eittämättä maailma ei ole vieläkään valmis ja niinpä päätinkin jatkaa tunnusluvut tutuksi -sarjaa. Suurimmalle osalle tietysti tämä tulee vain kertaukseksi; vuoro on tällä kertaa kannattavuutta mittaava tunnusluku, jonka ymmärtäminen on kaikille tarpeellista, vaikka tämä ei lieneekään niitä käytetyimpiä.

Käyttökate on vakiintunut suomalaisessa kirjanpitokäytännössä suomalaiseksi vastikkeeksi englannin kielisestä termistä EBITDA (Earning Before Interest, Taxes, Depreciation, Amortization). Se kuvaa yrityksen varsinaisen liiketoiminnan tulosta ennen rahoituseriä, veroja ja poistoja. Toisaalta käyttökatteella tarkoitetaan myyntikatteen ja kiinteiden kustannusten erotusta. Myyntikate (eli katetuotto) saadaan puolestaan vähentämällä yrityksen myyntitulosta muuttuvat kustannukset. Sana "kate" viittaa yksinkertaisuudessaan siihen, että kuinka suuri määrä rahaa (tai osuus liikevaihdosta) jää kattamaan yrityksen muita kuluja. Käyttökate kertookin oivasti paljonko yrityksen liikevaihdosta jää katetta, kun siitä vähennetään yrityksen omat toimintakulut. Paljon porua herättänyt STX Finlandin Suomen valtiolta pyytämän tuen evääminen voidaan nähdä uudessa valossa tarkastelemalla yritystoiminnan kannattavuutta; käyttökate on ollut noin 5 miljoonaa EUR pakkasella useiden vuosien ajan.

Laskeminen


Käyttökate = liiketulos  + poistot ja arvonalentumiset

Käyttökateprosentti = ( käyttökate / liikevaihto ) * 100

Tulkinta


Käyttökatteelle ja käyttökateprosentille ei voi myöskään antaa mitään yleispätevää raja-arvoa, vaan vertailua on tehtävä toimialan sisällä ja edellisiin vuosiin. Sen taso riippuu hyvin pitkälti toimialasta ja sen pääomarakenteesta. Toisaalta käyttökatteen riittävyyttä tulee arvioida myös ottamalla huomioon yhtiön voitonjakopolitiikka, lainanhoitokuluihin kuluva kassa sekä käyttöomaisuuden poistovaatimukset. Liikevoitto eli EBIT ottaa paremmin huomioon toimialojen väliset erot, sillä se mittaa liiketoiminnan tulosta vain ennen rahoituseriä.

Hyödyntäminen


Ohjearvoja eri toimialoilta:
Kauppa2 - 10 %
Palvelut5 - 15 %
Teollisuus10 - 25 %


Eräs yleinen fundamentti, jonka näkee vilahtavan ajoittain, on EV/EBITDA. Olen mieltynyt tähän tunnuslukuun, sillä se on eräs yritysostajan työkalu, jota hän käyttää lähestyessään ostokohdetta, sillä yrityskaupassa kohdeyhtiön velat siirtyvät ostajan vastattaviksi. Kyseisessä tunnusluvussa yrityksen velaton arvo (eli yritysarvo, Enterprise Value) jaetaan käyttökatteella. Näin se kertoo ostajalle kuinka monessa vuodessa yritys maksaa sijoituksen tai yritysoston takaisin, mikäli käyttökate pysyisi ennallaan. Toinen muunnos EV/EBIT on myös käyttökelpoinen; se on P/E-lukua laaja-alaisempi ja häiriöttömämpi mittari, koska liiketulos (EBIT) otetaan ylempää tuloslaskelmasta kuin nettotulos (EPS). Arvoyhtiöillä EV/EBITDA-luku on yleensä keskimääräistä matalampi johtuen madaltuneesta yritysarvosta ja/tai kohonneesta käyttökatteesta.


lähde: manhattaninfidel.com
Susi on käynyt tekemässä tämänkin tunnusluvun kohdalle kuopan, ja se tarkoittaa sitä, että yrityksen joko omistavat (esim. Seadrill) tai vuokraavat tuotantovälineitään (esim. öljy-yhtiöt Seadrillilta). Tämä tarkoittaa sitä, että mikäli Exxon on vuokrannut Seadrillilta tender rigin, niin Exxon joutuu kirjaamaan kulun käyttökatteen yläpuolelle vuokrakuluihin (pumpattavasta öljystä saatavaa tuloa pienentäen), kun taas Seadrillin omistamista tuotantovälineistä kulukirjaukset täytyy ohjata tuloslaskelman poistoihin/rahoituskuluihin. Tällöin Seadrillilla kuuluisi olla korkeammat kateluvut, sillä yhtiö omistaa itse tuotantovälineensä ja kaluston kulu ei rasita liiketulosta tuota kautta. Tämähän ei luonnollisesti tarkoita sitä, että Seadrill olisi automaattisesti parempi yritys kuin Exxon. Jotkut lisäävät tunnusluvun kylkeen vuokran (käyttökate + vuokra), jolloin edellämainittu kuoppa on peitetty.


Esimerkkejä omasta salkusta: AM vs. FIS1V


Fiskarsia on moitittu usein sen kehnosta käyttökatteesta. Yhtiön Q3 Interim Report antaa osviittaa, mistä on kyse:


Actuals in M €Estimates in M €
Fiscal Period December200920102011201220132014
Revenue663716743746763789
Operating income (EBITDA)68,195,383,685,988,194,6


Laskemalla käyttökateprosentin kolmelta viimeisimmältä raportoidulta vuodelta saadaan luvut (68,1/663 *100 =) 10,3%, 13,3 % sekä 11,3%. Viime vuodelle odotettiin 11.5% käyttökateprosenttia, joista keskiarvoksi saadaan 11,6 %, mitä voidaan pitää mainiona kaupan/kulutustavara-alan firmalle. Fiskarsin kohdalla tulee muistaa yhtiön hyvin merkittävä Wärtsilä-omistajuus, mikä tuo rahavirtaa osinkojen muodossa joka vuosi Fiskarsin taseeseen.

Alla oleva data Automodularin muutamasta vuodesta antaa meille lisää laskutehtäviä.


Fiscal Year Ending Dec 31 201120112010200920082007
REVENUE AND GROSS PROFIT
Total revenue80887583100
OPERATING EXPENSES
Cost of revenue total5973586981
Selling, general and admin. expenses, total3.934.081.792.622.73
Depreciation/amortization----7.235.134.10
Unusual expense(income)(0.13)3.134.35100.46
Other operating expenses, total----------
Total operating expense6481728889
Operating income177.113.44(4.82)11


Koska Operating income tarkoittaa joko EBIT tai EBITDA-lukua, riippuen siitä mistä operatiivisen toiminnan kulut (OPEX = operating expenses) on laskettu, niin yllä olevasta taulukosta huomaamme sen ynnäävän OPEX:iin myös depreciation/amortization-komponentin (tarkoittaa poistot/arvonalennukset). Kyseessä olevan operating income on siis EBITDA-luku.

Vuodelta 2011 voidaan laskea 17/80 = 21,3 % käyttökatemarginaali ja edeltäviltä vuosilta 8,1%, 4,58%, 5,81%, 11%, joista keskiarvoksi saadaan 10,16% vuosittainen käyttökateprosentti. Suhteuttamalla tuo teollisuuden alan 10-25% vaihteluväliin, voidaan todeta, ettei AM niin etevä olekaan. Trailing Twelve Months, TTM-luku on kuitenkin tasoa EBITDA 29,5 / REVENUE 111 = 26,58%, joten noususuunnassa ollaan.

Pelkkää käyttökatetta arvioimalla voisi siis olettaa Fiskarsin olevan mieluisampi ostos pitkäaikaiselle sijoittajalle kannattavamman liiketoiminnan vuoksi, mikä voi yllättää monen lukijankin.


Nöyrin mielin kiittäen seuraavia sivustoja opettavaisesta tiedosta, josta blogimerkinnän sisältö on koottu:

http://www.investorwords.com/1632/EBITDA.html
http://www.kauppalehti.fi/balance/ohjeet/evebit-luku/20110365693
http://fi.wikipedia.org/wiki/K%C3%A4ytt%C3%B6kate
https://eportti.tietopalvelut.com/oppaat/screens/sattunnusluvut.htm
http://www.investopedia.com/terms/e/ebitda.asp

keskiviikko 12. joulukuuta 2012

Fiskars ostaa laatuporsliinia


Suomen vanhin toiminnassa oleva yhtiö Fiskars Oyj Abp laski tänään ulos pörssitiedotteen, jossa se kertoo sopineensa Royal Copenhagen A/S:n ja Royal Scandinavian Modern KK Japan -yhtiöiden koko osakekantojen ostosta tanskalaiselta pääomasijoitusyhtiöltä Axcelilta. Yllä oleva tuoteportfolio saa uuden seuralaisen jo ennestaan arvokkaaseen seuraan.


Tiedotetta referoiden kyseessä on Tanskan kuningasperheen 1775 perustama posliiniastiastoja tekevä tanskalainen yritys, jonka eräs tärkeä markkina-alue on Aasiassa. Royal Copenhagen on viime vuosina käynyt onnistuneesti läpi muutosstrategiaansa, mihin ovat kuuluneet tuotepohjan laajentaminen kannattavasti sekä toimitusketjun tehostaminen. Lisäksi myös Fiskars toteuttaa strategiaansa, missä se on aikonut olla kasvuhakuinen ja suunnata kasvaville markkinoille. Aika näyttää onko yritysosto kannattava; uuden tuotteen (eli Royal Copenhagenin astiastojen) on tuotettava enemmän, mitä Fiskars joutuu maksamaan yhtiön ostosta, sen toiminnan ylläpidosta sekä mahdollisista korkokuluista, joita voi syntyä, jos yritysostoa lainoitetaan velalla.

Osakkeiden kauppahinta on 66 miljoonaa EUR, josta vähennetään yritysoston mukana tuleva Royal Copenhagenin nettovelka ja siihen lisätään tietysti ostohetken kassan arvo. Tämän enterprise valuen (korjatkaa jos olen väärässä) tulisi olla jokaisen sijoittajan eräs keskeisimmistä komponenteista omia osakeostoja suunnitellessa ja yrityksen arvostusta miettiessä. Royal Copenhagen teki liikevaihtoa vuonna 2011 muuten juuri 66 miljoonaa EUR ja sen EBIT oli 5 miljoonaa EUR. Kirja-arvona yhtiöllä oli tuolloin 55 miljoonaa EUR. Tämän kaupan odotetaan näkyvän positiivisesti Fiskarsin liikevoitossa jo ensi vuodesta alkaen. Arvosijoittaja myös muistaa, että pitkällä tähtäimellä omistajalle virtaava rahamäärä ei voi kasvaa, mikäli yrityksen liikevaihto ei kasva.


EDIT  

Osto omistajan näkökannalta.

Asiaa tulee tarkastella nimenomaan siltä kannalta, että tuoko yritysosto jotain lisäarvoa Fiskarsin omistajalle. Muutamilla suoraviivaisilla oletuksilla (kuten sillä, että Royal Copenhagenin liiketoiminta säilyy ennallaan) voidaan tiivistää tulevia suuntaviivoja seuraavasti:

+ Liikevaihto ja sitä myöten liikevoitto kasvaa
+ Liikevoittoprosentti kasvaa, sillä Royal Copenhagen on toiminut tehokkaammin kuin Fiskars
+ Fiskars pääsee myymälöidensä kautta uusille markkinoille ja mahdollisesti myös kohtaamaan uutta asiakassegmenttiä. Sama pätee toisin päin posliineille.
+ Laadukas tuoteportfolio kasvaa

- Fiskarsin oma liiketoiminnan kehittyminen on ollut viimeisen kymmenen vuoden aikana kehnoa; liikevaihto ei ole juurikaan kasvanut, mutta parantuneet katteet ja tehostunut liiketoiminta on sentään vahvistanut liikevoittoa.
- Fiskars on edelleen hyvin riippuvainen Wärtsilästä. Ilman sitä Fiskarsin pörssihinnasta putoaisi noin kymmenen euroa pois. Oman myynnin olisi siis syytä parantua.

sunnuntai 11. marraskuuta 2012

Salkkuyhtiöideni Q3/12-osavuosikatsauksia!


Mennyt Q3/12-kvartaali oli omistamilleni yhtiöille varsin hyvä. Arvonnousua osakkeeni kokivat + 7,17%, mutta kun tuottoindeksiä katsotaan, niin salkku lihoi syysosinkojen avulla + 9,34% verran. Q3/12-kvartaalikatsauksessani kävin pintapuolisesti läpi sen, mitä tapahtui. Nyt avataan keskeisten yhtiöideni omia tilinpäätöstietoja ja osavuosikatsauksia.


Orion Oyj


Yhtiön 1-9/2012 osavuosikatsaus on mieleistä luettavaa, eipä voi muuta sanoa. Näkymäarviota on nostettu kahteen otteeseen tälle vuotta, 3.heinäkuuta ja 9. lokakuuta. Keskeiset avainluvut ovat seuraavanlaisia (suluissa viime vuoden vertailukvartaali):


  • Liikevoitto oli 222 (223) miljoonaa euroa.
  • Voitto ennen veroja oli 221 (222) miljoonaa euroa.
  • Omavaraisuusaste oli 59 % (64 %).
  • Sijoitetun pääoman tuotto ennen veroja oli 50 % (53 %).
  • Oman pääoman tuotto verojen jälkeen oli 46 % (48 %).
  • Laimentamaton osakekohtainen tulos oli 1,18 (1,17) euroa.
  • Osakekohtainen rahavirta ennen rahoituseriä oli 0,92 (0,77) euroa.
  • Näkymäarvio vuodelle 2012 päivitettiin ylöspäin katsauskauden jälkeen. Nykyinen arvio on, että vuoden 2012 liikevaihto on hieman korkeampi kuin vuonna 2011 ja että liikevoitto on vuoden 2011 tasolla.

Toimitusjohtaja Timo Lappalainen on hyvällä tuulella omassa puheenvuorossaan. Hän toteaa tiivistetysti myynnin hyvän kasvun jatkuneen: 
”Stalevon geneeristen kilpailijoiden tulo Yhdysvaltojen markkinoille huhtikuussa on ennakoidusti vähentänyt toimituksiamme Novartikselle. Tätä laskua on kuitenkin pienentänyt kuluneella vuosineljänneksellä heiltä saamamme tuotteen hinnoitteluun liittyvä pidemmän aikavälin tasausmaksu. Olemme myös pystyneet korvaamaan osan tästä myynnin laskusta geneeristen entakaponi-tuotteiden toimituksilla. Muun tuotteistomme myynti on jatkunut hyvällä tasolla ja on kasvanut 11 prosenttia viime vuoden tammi–syyskuuhun verrattuna. Myynnin kasvun myötä tulos on kehittynyt ennakoitua paremmin."

Stalevon patenttien raukeaminen on nyt kaikkien tiedossa, kun Orionin kohdalla ei paljon muusta ole toitotettukaan. Lappalainen kuitenkin kertoo yllä Orionin vastatoimen tälle patentin raukeamiselle.


"...Vuosi sitten myyntiluvan saaneen tehohoitorauhoite Dexdorin lanseeraus Euroopassa on edennyt suunnitellusti. Pitkälle edenneen eturauhassyövän hoitoon tarkoitetun androgeenireseptoriantagonistin kehitystyön lupaavia ensimmäisen kliinisen vaiheen tuloksia esiteltiin syyskuussa järjestetyssä Euroopan suurimmassa syöpäkongressissa ESMOssa. Olemme aloittaneet kliiniset tutkimukset uudella Parkinsonin taudin hoitoon tarkoitetutulla COMT-estäjällä. Lisäksi olemme saaneet myönteisiä faasi II –tuloksia uuden tehokkaamman levodopa-tuotteen kehittämisprojektista. Myös muut sekä kliinisessä että varhaisemmassa vaiheessa olevat tutkimushankkeemme ovat edenneet suunnitellusti."

Tässä pitäisi olla se fokus, mitä Orioniin sijoittava punnitsee eniten. Menneet tuotot eivät ole tae tulevasta, vaan tulevia tuottoja tulee silmäillä ihan muualta kuin kurssigraafista. Vahvistin toimitusjohtajan tekstistä neljä kehityksen alla olevaa lääkettä, mitkä näkemykseni mukaan tuovat paalua Orionille ja saavat minun valumaan hunajaa. Orion-kahveja en ala kuitenkaan vielä keittämään. Mainittakoon, että todennäköisesti nämä kaksi viimeisintä, COMT-estäjä ja "levodopa-tuote", ovat vaikutusmekanismeiltaan hyvin lähellä toisiaan, sillä COMT-estäjä tehostaa levodopan vaikutusta keskushermostossa. Todennäköisesti ovat kaksi eri lääkettä tämän farmakologisen ketjun eri vaiheista. Ja sillä vanhalla, patentistaan rauenneella COMT-estäjällä Stalevolla Orion teki patentin voimassaolon ajan todella paksua voittoa. Hyvin lupaavia projekteja ovat siis ODM-101 ja -103 (parkinsonin tauti) ja ODM-201 (eturauhassyöpä), jotka molemmat olen noteerannut (ODM-101 ja ODM-201).


Kuvakaappaus CEO Lappalaisen osavuosikatsauksen esityksestä. Huomaa, että 10 milj EUR pudonnut Stalevon myynti on kompensoitu 13 milj EUR geneerisellä entakaponi-tuotteilla (ovat samaa lääkettä eri paketissa). Stalevon liikevaihdosta tulee 60 milj EUR Yhdysvalloista, missä tätä osuutta on menetetty, mutta muualla nämä entakaponit myyvät entisenlaisesti Orionin kertoman mukaan.


Q2/12 -katsauksessa Lappalainen linjasi Orion-konsernin perustavoitteiksi kannatavan kasvun ja taloudellisen vakauden varmistamisen. Näihin tavoitteisiin hän listasi päästävän kasvattamalla liikevaihtoa sekä säilyttämällä liikevoitto yli 20 prosenttia liikevaihdosta. Vähintään 50% omavaraisuusaste tulisi säilyttää. Näissä kaikissa Orion on onnistunut. Omavaraisuusaste on 59,2 % (64,2%), liikevoitto liikevaihdosta 31% (31,1%) sekä liikevaihto 726 milj EUR 1-9/12 (681,8 milj€). Tase on vahvistunut 12 % viime vuodesta.


Orion on ensimmäisenä listalla, kun suunnittelen lisäostoja salkkuuni. Mutta ensin allokaatio kuntoon.


Fiskars Ab Oyj.


Kuluttajatuotteita valmistava ja myyvä Fiskars ylitti tuloksellaan konsensusennusteen ja viime vuoden vertailukvartaalin jopa kaksinkertaisesti (osavuosikatsaus 1-9/12). Vuonna 2011 Fiskarsin liikevaihto oli 742,5 miljoona EUR ja liikevoitto 52,8 miljoona EUR, ja näitä tuloksia Fiskars odottaa edelleen tälle vuodelle.


  • Liikevaihto kasvoi 2 % 168,0 miljoonaan euroon (Q3 2011: 165,3)
  • Vertailukelpoisilla valuuttakursseilla liikevaihto laski 4 %
  • Liiketulos (EBIT) oli 14,0 miljoonaa euroa (6,8)
  • Liiketulos (EBIT) ilman kertaluonteisia eriä kasvoi 1 % 13,2 miljoonaan euroon (13,1)
  • Osakekohtainen tulos oli 0,22 euroa (0,17)
  • Liiketoiminnan rahavirta oli 23,5 miljoonaa euroa (25,3)
  • Näkymät vuodelle 2012 ennallaan: koko vuoden liikevaihdon ja liiketuloksen ilman kertaluonteisia eriä odotetaan olevan vuoden 2011 tasolla


CEO Kari Kauniskangas tiivistää kvartaalia seuraavasti:

“Fiskarsin liiketoiminta jatkoi tasaista kehitystä, vaikka markkinatilanne oli haastava etenkin Euroopassa. Amerikan-liiketoimintamme osoitti vahvuutensa, ja toimintamme tehokkuus parantui edelleen Euroopassa. Siksi liiketuloksemme oli hyvä, vaikka viisivuotiseen järjestelmäinvestointiohjelmaamme liittyvät kulut kasvoivat odotetusti. Ohjelman toteuttaminen eteni suunnitellusti. 
Kansainväliset brändimme menestyvät myös vaikeassa taloustilanteessa ja toimivat kasvumme moottorina laajentuessamme uusiin kategorioihin ja uusille markkinoille. Kolmannella neljänneksellä tämä näkyi esimerkiksi askarteluliiketoiminnan lupaavassa kaupallisessa lanseerauksessa ja siinä, miten ulkoiluliiketoimintamme edistyy vahvan kansainvälisen jakeluverkon rakentamisessa Gerberille.  
Kuluttajien tai kaupan luottamuksen heikentyminen edelleen voi vaikuttaa kielteisesti joulumyyntiin, joka on tärkeä etenkin kodintuotteillemme. Samaan aikaan on hyvä muistaa, että puutarhaliiketoiminnassamme lumityökalujen kysyntä on ollut kaksi viime talvea poikkeuksellisen suurta.”

Boldasin tekstistä mielestäni oleellisia kohtia. Aletaanpa purkamaan järjestyksessä. Jenkkimarkkinat ovat pelastaneet eurokriisin aikana monet ja esimerkiksi osakkeiden tuotto on ollut jopa kohtalaisella tasolla. Maantieteellisesti hajautettu tuoteportfolio on siis ollut suojaamassa Fiskarsin liiketoimintaa tässä tilaneessa.
Fiskarsin strategiaan on kuulunut jonkin aikaa kasvuhakuisuus, ja tätä on toteutettu muun muassa karsimalla tehottomia työpaikkoja sekä perustamalla myynninedistämisorganisaatio EMEA-alueelle. Tämä järjestelmäinvestointiohjelma etenee siis suunnitellusti, mikä on omistajalle hyvä asia.


Tuntemukseni huippuyhtiöistä ja vahvoista brändeistä muuttuvat positiivisemmiksi koko ajan. Tukeva brändikategoria Fiskarsin kohdalla on suojannut yhtiötä tänä taloudellisesti epävarmana aikana, sillä kun kuluttajien luottamus horjuu ja makrotalouden ongelmat alkavat vaikuttaa tavalliseen kansalaiseen irtisanomisten muodossa, niin kotitalouden budjettia karsitaan kuluttamisesta (varsinkin ylellisestä semmoisesta) ensimmäisenä. Toisaalta täytyy muistaa, että eivät bränditkään suojaa mitään firmaa pysyvästi, sillä kuluttajien luottamus ja taloudellinen asema voi edelleen heikentyä. Lisäksi kaksi edellistalvea ovat olleet poikkeuksellisen runsaslumisia, mikä on siivittänyt muun muassa lumikolien myyntiä uusiin sfääreihin.


EMEA-segmentin liikevaihto pieneni (-5%) pääasiassa kehnosta puutarhaliiketoiminnasta johtuen. Amerikan liikevaihdon 17% kasvu johtuu puolestaan puutarha- ja askarteluliiketoiminnan hyvästä etenemisestä, mutta myös dollarin vahvistumisesta euroon nähden.


Tilinpäätöksestä kannattaa poimia taseen vahvistuminen, sillä korollinen nettovelka pieneni 100,21 milj EUR tasolle (186,1 milj EUR), omavaraisuusaste parani 64 %:iin (57%). Rahavarat ovat melko pienet 4,8 milj EUR (4,7 milj). Lisäksi Fiskarsin kohdalla tulee muistaa sen riippuvuus, mutta toisaalta myös vahvuus, sillä se omistaa edelleen 13,0% Wärtsilän osakekannasta, sekä yhdessä Investor AB:n kanssa 42 948 325 osaketta. Tämä tuo osinkotuloja kohtalaisen hyvin, mutta vahvistaa myös tilinpäätöstä. Wärtsilä on hyvin keskeinen osa Fiskars-omistusta, sillä sen Wärtsilä-potin markkina-arvo on nykyisellään noin 822 miljoonaa EUR. Toisaalta taseeseen kirjattu Wärtsilän arvo on vain 262 miljoona EUR (Miksi? Onko kyseessä hankintahinta?). Wärtsiläomistus selittää siis jo 10,02 EUR Fiskarsin osakkeen hinnasta.

Salkunrakentaja toi myös näkemyksiään Fiskarsin houkuttelevuudesta mainioisti ja ymmärrettävästi esille.


Automodular Inc.


Jihuu! Jotain positiivista kurssikehitystä AM kohdaltakin :) Tiistaina 6.11.2012 ulostulleet Q3:n tiedot kertoivat tasaisen tuloksentekokyvyn säilyneen (EPS 0,21 CAD). Yhtiö jatkaa omistajaystävällistä osinkopolitiikkaansa säilyttämällä kvartaaliosingon tasolla 0,06 CAD ja maksamalla tänäkin vuonna lisäosingon. Lisäosinko 0,2 CAD maksetaan joulukuun alussa, ja päälle on tulossa kvartaaliosinko. Tämä saikin osingonmetsästäjät liikkelle, sillä välitön kurssireaktio oli tasoa + 15 %.

Huomionarvoista kuitenkin on, että Vestas-yhteistyö on todennäköisesti vain lisännyt osakekohtaista tulosta (vertaamalla viime vuoteen, jolloin Ford-kontrahdin ehdot olivat samat, mutta EPS pienempi).  Ylimääräisiä osinkoja yleisesti pidetään vahvana signaalina firman maksukyvystä ja taloudellisesta tilasta. Koska tällähän yhtiö yleensä viestittää, että sillä ei ole pääomille parempaa käyttöä (esim. velkojen lyhentäminen tai kasvuun panostaminen), ja raha kannattaa siirtää omistajien taskuihin. Toki kaipaisin vielä tietoja tarkoista myyntiluvuista ja autojen myynnin kehityksestä, ennen kuin mitään johtopäätöksiä tulee tehdä. Suurimmalla osalla sijoittajia tässä korkean preemion vaatimuksessa lienee kuitenkin kesällä 2014 päättyvä aliurakointisopimus Fordin kanssa, sillä jatkosta sijoittajilla ei liene mitään tietoa. Olen tästä epävarmuudesta huolimatta pohtinut AM-painon lisäämistä salkussa.


Muuta huomionarvoista kvartaalin ajalta


Suurin muutos lienee tapahtunut kuitenkin minussa sijoittajana, sillä syksyn aikana omia ostoja ja osakkeita perkatessa minulle on tullut mieleen, että miksen voisi myydä omia osakkeitani joskus? En minä näitä ikiholdiksi ole ajatellutkaan, mutta esimerkiksi Fiskarsin kohdalla ei minulla ollut hajuakaan yhtiön fair valuesta, saatika että olisin kyennyt diskonttaamaan Fiskarsin silloista arvoa omalla 11% tuottovaatimuksella omaksi intrinsic valueksi.


Lue myös: Salkkuyhtiöideni Q2/12-menestys
  

lauantai 4. elokuuta 2012

Salkkuyhtiöideni Q2-menestys


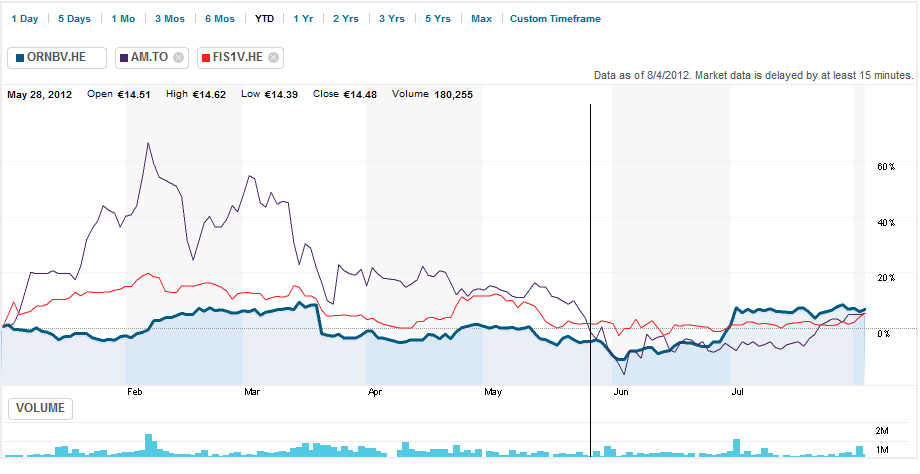
Huhti-kesäkuun kvartaali meni varsin kaksijakoisissa merkeissä yhtiöideni kohdalta. Päihitin vertailuindeksini OMXH arvoindeksin ja itse kvartaalia kävinkin jo läpi aiemmassa blogauksessa. Havahduin muuten taas, että minulla ei tosiaan ole salkussani kuin vasta kolmea ostettua yhtiötä. Salkun rakennus on siis vielä hyvin kesken. Olen kaavaillut, että valmiissa salkussa satelliitit eli osakkeet (ja ehkä muutama ytimeen päässyt osake) muodostavat maksimissaan kymmenen hengen joukkueen. Mielenkiintoista nähdä, että tuleeko sijoitusstragiani ja -filosofiani muuttumaan vuosien varrella.

Kuitenkin Q2-osavuosikatsauksissa Orionin toimitusjohtaja Timo Lappalainen ja Fiskarsin toimitusjohtaja Kari Kauniskangas olivat varoivaisen positiivisia, mikä on tänä sekavana ja epävarmana aikana harvinaista. Molempien firmojen osakekurssi niiasi aikalailla touko-kesäkuun aikana, mutta kurssireaktiot ulostulleisiin osareihin olivat lopulta positiivisia ollen noin 1-2% nousuja. Katsotaan miten maanataina jatkuu.

Fiskarsin Kauniskangas kertoi näin: 
”On ilo, että liiketoimintamme pitävät pintansa taloustilanteen ja markkinaolosuhteiden heikentyessä. Rahoitusmarkkinoiden epävarmuuteen ja markkinakehitykseen liittyvät riskit ovat selvästi kasvaneet ensimmäisen neljänneksen jälkeen, ja Euroopassa puutarhatoimiala on lisäksi kärsinyt huonosta säästä. Liiketoimintamme kehittyi silti vakaasti, ja tuloksemme toiselta neljännekseltä oli hyvä.
Fiskarsin strateginen muutos jatkuu johdonmukaisesti. Viisivuotisen investointiohjelmamme toteuttaminen eteni katsauskaudella suunnitellusti, ja otimme useita tärkeitä askelia strategian toteuttamisessa. Näitä olivat esimerkiksi alueellisen talouden palvelukeskuksen ja uuden myyntiorganisaation perustaminen EMEA-alueelle."

Keskeiset luvut tälle kuluttajatuotefirmalle olivat:


  • Liikevaihto oli 201,1 miljoonaa euroa (Q2 2011: 200,6)
  • Vertailukelpoinen liikevaihto (vertailukelpoisilla valuuttakursseilla ja Silvasta oikaistuna) laski 1 %
  • Liiketulos (EBIT) kasvoi 4 % 19,7 miljoonaan euroon (19,0)
  • Osakekohtainen tulos oli 1,33 euroa (0,30), josta 1,06 euroa/osake Wärtsilä-osakkeiden myynnistä
  • Liiketoiminnan rahavirta oli 18,8 miljoonaa euroa (8,2, ml. 8,2 milj. euroa suurempi osingoista pidätettyihin veroihin liittyvä negatiivinen vaikutus)
  • Näkymät vuodelle 2012 ennallaan: koko vuoden liikevaihdon ja liiketuloksen ilman kertaluonteisia eriä odotetaan olevan vuoden 2011 tasolla

Fiskarsilta odotellaan syyskuulle Wärtsilä-osakkeiden myynneistä saatuja rahoja, jotka siis jaetaan lisäosinkoina 0,75 € per osake. Näin tämän vuoden Fiskarsilta saaduksi osinkotuotokseni omalla keskihinnallani tulee muodostumaan 9,4% mihin olen varsin tyytyväinen. Henkilökohtaisesti odotan mielenkiinnolla EMEA-alueelle perustetun myynninedistämiorganisaation toimia ja vaikutuksia, sekä toivon runsaslumista talvea koko pohjoiselle pallonpuoliskolle. :)


Lääkeylpeys Orionin toimari Lappalainen tuumaili puolestaan seuraavaa:

”Stalevon geneeristen kilpailijoiden tulo Yhdysvaltojen markkinoille huhtikuussa on ennakoidusti pienentänyt toimituksiamme Novartikselle. Olemme kuitenkin pystyneet korvaamaan osan tästä myynnin laskusta geneeristen entakaponi-tuotteiden toimituksilla. Muun tuotteistomme myynti kehittyi edelleen hyvin ja on kasvanut 10 prosenttia vuoden ensimmäisellä puoliskolla

...
Olemme arvioineet uudelleen taloudellisia tavoitteitamme. Perustavoitteina ovat edelleen konsernin taloudellisen vakauden varmistaminen ja kannattava kasvu. Tavoitteet toteutetaan kasvattamalla liikevaihtoa sekä säilyttämällä kannattavuus hyvällä tasolla, jossa liikevoitto ylittää 20 prosenttia liikevaihdosta. Näiden tavoitteiden toteuttaminen vaatii jatkuvaa panostusta tuotteiston kehittämiseen. Konsernin vakavaraisuus pidetään jatkossakin vahvana, ja tavoitteena on vähintään 50 prosentin omavaraisuusaste."


Orionin liikevaihto tammi–kesäkuulta 2012 oli 480 miljoonaa euroa ( ja vertaillessa sitä 471 miljoonaan euroon vuoden 2011 tammi-kesäkuuhun), joten firma kykeni kasvattamaan sitä kaksi prosenttia edellisen vuoden vertailukaudesta. 
  • Liikevoitto oli 145 (158) miljoonaa euroa.
  • Voitto ennen veroja oli 145 (158) miljoonaa euroa.
  • Omavaraisuusaste oli 55 % (61 %).
  • Sijoitetun pääoman tuotto ennen veroja oli 51 % (59 %).
  • Oman pääoman tuotto verojen jälkeen oli 48 % (53 %).
  • Laimentamaton osakekohtainen tulos oli 0,77 (0,83) euroa.
  • Osakekohtainen rahavirta ennen rahoituseriä oli 0,50 (0,54) euroa.
  • Näkymäarvio vuodelle 2012 päivitettiin katsauskauden jälkeen. Nykyinen näkymäarvio on, että 
  • vuoden 2012 liikevaihto on hieman korkeampi kuin vuonna 2011 ja että liikevoitto on hieman 
  • korkeampi kuin vuonna 2010.
  • Orionin taloudelliset tavoitteet on päivitetty.


Sijoittajat ovat pelänneet kauan mainostettua parkinson-lääkkeiden patenttien raukeamista, mutta kun Orion antoikin positiivisen tulosvaroituksen nyt kesällä, niin oikkuileva markkina olikin yhtäkkiä aivan toista mieltä patenttien raukeamisesta. Alkuperälääkkeen myyntivolyymit pudonnevat edelleen, mutta Orion on vastannut tähän muun muassa tuomalla myyntiin halpoja rinnakkaisvalmisteita, eli samaa alkuperälääkettä eri paketissa. Olen omistanut Orionia nyt siis puolentoista vuoden ajan. Siinä ajassa yhtiö on tuonut minulle 16,1 % osinkotuoton.


Automodularin osavuosikatsausta odotellaan, se ei vielä ole tullut ulos. Seuraava ex-div date on taas lähestymässä. 


Muutokset järjestyksessä Q2, vuosi 2012 sekä vuosi 2012 osingon kanssa

Automodular: -7,4%, +8,1% ja +14,6%
Fiskars:  -4%, + 1,4% ja +5,5%
Orion:  + 8,4 %, + 5,2% ja +14,5%