Näytetään tekstit, joissa on tunniste ETF. Näytä kaikki tekstit

keskiviikko 21. marraskuuta 2012

Katsaus: iShares FTSE BRIC 50


Jutun tärkein kysymys teille heti alkuun:voiko tappiolla myytävästä ETF:n luovutustappiosta saada verovähennysoikeutta ensi vuoden osinkoverotukseen? Vai koskeeko tämä verosuunnittelu ainoastaan myyntivoittojen verotusta?


Toiseksi tärkein kysymys: miten olette suhtautuneet ETF:iin, mikäli teillä niitä on? Onko indeksin kehittyminen ollut teille vähemmän kiinnostavaa, vai oletteko vaatineet näiltäkin hyvää, vaikkapa vertailuindeksin päihittävää tuottoa?


On aika taas penkoa omaa, pientä salkkuani ja tuumata mitä tuleva tuo tullessaan. Salkkuni on pysynyt melko hyvässä järjestyksessä, kiitos sen keskeneräisyyden, mutta jokin tahmeaa liukas möhkäle siellä pohjalla tuoksuu vienosti turskalle. Kyse on nimittäin ainoasta omistamastani ETF:stä; iSharesin liikkeellelaskema FTSE BRIC 50 (tikkeri IQQ9) ei ole esiintynyt ollenkaan niin kuin olisin halunnut. Olen kyllä ollut melko kritiikitön sitä kohtaan, niin kuin indeksipohjaista ydintä kohtaan tulee ehkä ollakin, mutta johtuen juuri BRIC-maiden ja ETF:n sisältämien yhtiöiden kasvun hidastumisen vuoksi koko setti on tuhnuttanut onnetonta sivuttaisliikettä nyt jo kohta vuoden ajan. Olen saanut kaksi osinkosatsia ETF:ltä, ja tämän päivän EUR/USD -suhteella osinkotuotoksi tältä vuodelta muodostui noin 2,47 %. Ostin sitä Deutsche Börsestä euroilla, mutta se on vain siis noteerausvaluutta.


 Tekniseltä kannalta tarkasteltuna ETF on turvallinen; tuotteen rakenne on fyysinen ja ne ovat suurimmilta osin osakkeita. Kulut TER:llä (Total Expense Ratio) ovat BRIC-tuotteelle varsin kohtuulliset 0,74 % vuodessa ja muita kuluja ei siis ole. Se kuitenkin mikä tässä itseäni harmittaa, on ETF:n alhaiset päivävolyymit. Tästä aiheutuu jo ostotilanteeseen osto- ja myyntilaitojen välinen ero, spread, mikä on luokkaa 0,2 %. Se otetaan siis kuluna ETF-kaupoissakin. Deutsche Börsessä kauppojen päivittäinen lukumäärä pyörii vain 10-20 päiväkaupan välillä. Erät käsittävät noin 500-1000 ETF:ää per kauppa.


Allokaatio yhtiöiden välillä on seuraavanlainen: itse indeksin sisältämät viisikymmentä yhtiötähän ovat siis varsin mallikkaita ja suuria, joiden ei pitäisi olla ensimmäisenä konkurssin partaalla näinä hankalinakaan talousaikoina. Itse yhtiöitä kohtaan olen siis luottavainen. Mutta hyvätkään yhtiöt eivät ole immuuneja tälle talouden taantumalle. Toisaalta pelkät uutiset Kiinan talouskasvun hidastumisesta 7%:n vuositasolle on saanut indeksin ja ETF:n niiaamaan lähes jokaiselle uutiselle. Mikä sitten riittää? Paljonko Kiinan olisi


                                                                                                hinta                               %paino


1 CHINA MOBILE LTD ORD HKD0.1 10,99 Kiina 7,82
2 CHINA CONSTRUCTION BANK-H ORD CNY1.0 0,74 Kiina 6,28
3 GAZPROM OAO-SPON ADR ADR NPV 9,00 Venäjän federaatio 5,05
4 IND & COMM BK OF CHINA-H ORD CNY1.0 0,65 Kiina 5,03
5 COMPANHIA DE BEBIDAS-PRF ADR ADR NPV 40,32 Brasilia 4,87
6 LUKOIL OAO-SPON ADR ADR USD0.025 60,20 Venäjän federaatio 4,55
7 CNOOC LTD ORD HKD0.02 2,07 Kiina 4,37
8 PETROLEO BRASILEIRO S.A.-ADR ADR NPV 19,10 Brasilia 4,21
9 ITAU UNIBANCO HLDNG-PREF ADR ADR NPV 14,94 Brasilia 4,04
10 BANK OF CHINA LTD-H ORD CNY1.0 0,41 Kiina 4,03


kasvettava vuodessa, että tähänkin indeksiin sijoittavat olisivat tyytyväisiä? Pörssihinnasta laskettava arvostustaso P/E IQQ9:lle on noin 9, mikä on very smooth mielestäni.


Sektorijako

19.11.2012
Sektori paino %
1 Rahoitusala 39,85
2 Öljy ja kaasu 28,58
3 Televiestintä 12,27
4 Perusraaka-aineet 7,88
5 Kulutustavarat 7,18
6 Teknologia 1,91
7 Kuluttajapalvelut 1,39
8 Julkiset palvelut 0,94


Voisiko kehnon tuoton syytä etsiä sitten tästä sektorijaosta? Lähes 40% ETF:n sisällöstä on tukkoisesta rahoitusalasta koostuvaa, joka pelkää maailmanlaajuista luottolamaa kaiken lisäksi... No, minä en vieläkään siis tiedä mitä tälle tekisin. Periaatteeni on, että vältän kaupankäyntiä viimeiseen saakka. Sivusin kuitenkin viimeksi syyskuussa itselleni erästä erittäin houkuttelevaa ostoa, joka tulisi salkun ytimeen myös. Parastahan olisi, jos saisin ostettua ko. ETF:ää ilman tämän ETF:n myyntiä.
keskiviikko 5. syyskuuta 2012

Herkullinen ostokohde


Kun finanssimaailma odottelee yhä poliitikkojen ratkaisuja muutaman kriisin selvittämiseen, niin euro valuuttana on heikentynyt edelleen. Tämän vuoksi USD noteeratut tarkkailulistan osakkeeni eivät ole enää niin houkuttelevia. Olen suunnannut katsetta Eurooppaan, kiikarissa lähinnä Tesco, Sampo ja Rapala. Euro-osakkeetkin kuitenkin kärsivät, tai en osaa nimetä mitä ajattelen, mutta kuitenkaan kyseiset firmat eivät ole kovin lähellä määritättämiäni Intrinsic Value -tasoja.


Olen tutustellut monen muun tavoin Benjamin Grahamin oppeihin, ja tarkoitus olisi kirjottaa blogaus omista Intrinsic Value, Fair Value ja Rock Bottom-tasoista himoitsemilleni ostokohteille. Nyt kuitenkin on vanha suola alkanut niin sanotusti janottaa ja olenkin screenaillut ETF:iä laittaakseni rahaa johonkin. Vaatii kovaa itsekuria pitää käteinen käteisenä, sillä tekisi mieli olla All In monien hajauttamissääntöjen vastaisesti.


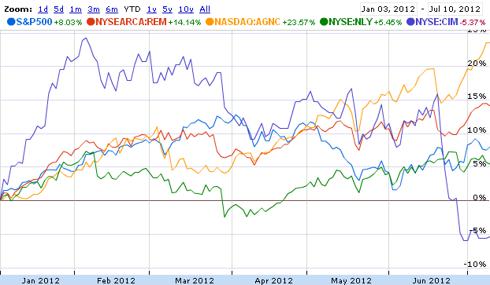
Houkuttelevin ETF on itselleni tällä hetkellä iSharesin tarjoama FTSE NAREIT Mortgage Plus Capped Index Fund (NYSEArca:REM), joka seuraa FTSE NAREIT All Mortgage Capped indeksiä, mikä puolestaan sijoittaa asuntolainoihin, niiden korkoihin ja arvopapereihin, jotka ovat mukana asuntolainoissa (REM niissä kiinni siis 98%:sti). Tällä hetkellä asuntolainojen korot ovat alhaisia, joten ETF:n tuottokin laskee riskipreemion madaltuessa. Noususuhdanteessa korkojen noustua tuotto tullee näkymään myös tämänkin indeksiosuusrahaston kassavirrassa.


Oheislukemisena kiinnostuineille voisi olla esimerkiksi Seeking Alphan juttu REM:stä. Tällainen MREIT maksaa oikeastaan kaikki voittonsa ulos osinkoina, ja nämä osingot muodostuvat saaduista koroista. Kulusuhde on REMin kohdalla 0,48% ja osinkotuotto noin 11,4%. Mutta makustellaan makustellaan. Onko sinulla näkemystä REIT ETF:stä?

keskiviikko 4. heinäkuuta 2012

Katsaus Q2/2012


Olen osittain siirtynyt jo kesälaitumille, missä oikeasti talousuutisten vähempi seuranta ja muutenkin vain irrottautuminen finanssiasioista tuntuu tehneen terää itselleni. Ajattelin kuitenkin tällä tavalla kvartaaleittain katsastaa salkkuni kokonaisuutena ja kirjoittaa sen vielä päiväkirjamaisesti ylös myöhempiä vertailuja varten. Ennen kuin pureudun salkkuuni syvemmälle, niin mainittakoon tähän tämä Eurooppalainen konteksti talousfarssista sekä tukipakettien, Eurobondien ja seuraavien kriisimaiden pallottelusta.


Salkun kehitys kvartaalilla


Välillä huhti-kesäkuu salkkuni osakkeiden arvo kehittyi -6,61% samaan aikaan, kun tämänhetkinen vertailuindeksini OMXH-arvoindeksi kulki 6048,32 pisteestä 5073,44 pisteeseen laskien siis -16,12%. Olen kohtuu tyytyväinen tähän, mutta itseäni edelleen häiritsee tuo, etten mielestäni ole löytänyt keskeneräiselle salkulleni kunnon vertailuindeksiä. Osakeostoja en tehnyt tälläkään kvartaalilla, vaan kasasin pikkuhiljaa käteistä salkkuun syksymmällä tapahtuvaa seuraavaa ostoa varten.


Aion alkaa pitää yllä myös Time Weighted Return -tyyppistä kirjanpitoa koko salkkuuni lisätyistä ja tulleista pääomista. Ehkä siis seuraavaan kvartaaliraporttiin olen saanut jo aikaiseksi väsätä tuottokaavion, jossa näkyy myös saadut osingot sekä lisätyt pääomat. Nyt siis en voi graafisesti teille julkaista miten koko salkun arvo on kehittynyt, sillä kaikki esille tuomani informaatio on siis arvonmuutoksia. Huomioikaa, että yllä oleva graafi on väliltä 3.4.-3.7.2012, joten viime päivien kurssinousut näkyvät kvartaalikehitystä väärentävästi.


Seuraava kvartaali


Uskokaa tai älkää, Orionin posari ei ollut itselleni suurikaan yllätys. Tuntuu, että olen päässyt seuraamaan aitiopaikalta markkinaosuuksien kehittymistä ja lääkkeiden käyttöä nyt kesän aikana. Suomi muodostaa 25 % markkinaosuuden Orionin myynnistä. Puolirauhoittavasta sedatiivista, Dexdorista, olen kuullut pelkkää hyvää! Olen varta vasten kysellyt sitä käyttäviltä (siis lääkettä antavilta lääkäreiltä ja sairaanhoitajilta) ihmisiltä käyttökokemuksia, ja olen kuullut vain ylistysveisuja. :) Orion positioni tulee kasvamaan tulevaisuudessa, vaikka yhtiö on haasteellisessa tilanteessa tämän ja ensi vuoden aikana.

 Automodularin suhteen odottelen Michael Blairin myyntien loppumista kuin Kokko Mikko Joulua. Nykyisistä insidereistä Nutt, Gazo ja Doyle ovat ostelleet yhtiön osakkeita harvakseltaan. Nutt on ostanut eniten (noin 30 000 osaketta) kasvatten omaa osuuttaan noin 360 000 osakkeeseen. Tämä ei kovin paljoa silti helpota, sillä Blairilla on vielä 3,3 miljoonaa osaketta eli noin 16% koko olemassa olevasta osakekannasta itsellään. Fordin myyntiluvut silti Automodularin tehtaan suhteen ovat kohentuneet, joten odotan Q2:lta vahvaa kesäajan tulosta Automodularilta.


Fiskarsilta on tulossa syksyllä 75 sentin lisäosinko Wärtsilä-omistusjärjestelykikkailuista, joten kurssi noussee osingonmetsästäjien toimesta jonkin verran. Odotan mielenkiinnolla silti EMEA-komitean tuloksia ja myynnin kehittymistä tällä segmentillä.


BRIC-ETF on ollut kuitenkin mukava valinta salkkuuni. Kyseinen ETF on kohtuu ohuen päivävaihdon kohteena, joten seuraavan ETF:n tulen valitsemaan hieman likvidempien lappujen joukosta. Tämän instrumentin kohdalla on ollut oikeasti huolettomin olo, koska allokaatio on jo tapahtunut ja indeksi sisältää vahvoja firmoja.


Koko salkun arvonkehitykseltä odotan vähintään sivuttaisliikettä ja edelleen OMXH-indeksin biittaamista.
 

keskiviikko 6. kesäkuuta 2012

Bulls make money, bears make money but pigs get slaughtered


"Heitetäänkö noppaa?"
Vanha Wall Streetin viisaus kertoo, että sijoittaminen voi olla tuottoisaa ajoista riippumatta. Lääkärin taidot, aika ja ymmärryskään ei riitä silti shorttaamiseen, myyntiturbowarranteihin, futuureihin sun muihin vivutettuihin bisnesihmeisiin, joten lääkäri pysyköön stetoskooppinsa äärellä ja ihmetelkööt maailman menoa.


Raha kaikkoaa euroalueelta


Ei tarvi olla suurikaan sijoittajaguru näinä päivinä, että tajuaa jonkin olevan finanssimaailmassa pielessä. Raha etsii kovasti turvallisempia asuinpaikkoja. Kriisit, dipit ja kaikki mahdolliset hinnoitteluhäiriöt tarjoavat ostopaikkoja yhdelle jos toiselle pitkäjänteiselle sijoittajalle, eikä holdarilla tarvitse olla edes kovin taitava osuakseen tuottavaan ostoon. Sijoittaja voisi olla vaikka tikkaa heittävä apina.


Tuntemattomammilta reuna-alueilta sijoitukset allokoidaan uusille maisemille, jolloin pienet periferiapörssit kärsivät valuuttavirtojen uusista suunnista ja huolimatta itse pörssin yritysten tuloskunnosta. OMXH päälistan tuloskehitys on kolkutellut jopa vuoden 2009 pohjia, tosin tänä päivänä on huomattavissa piristystä EKP:n Mario Draghin toimien ja G7-maiden lupaamien toimien vuoksi.


Validina, isona vertailuindeksinä voisi pitää S&P 500 -indeksiä, joka on kehittynyt jokseenkin myönteisemmin. Kyseisen indeksin kehitystä on rasittanut EMU:n ongelmat, joten voi vain kuvitella kuinka jenkkilän isojen firmojen kurssikehitys paljon parempaa olisi voinut olla. 


Alla vielä Euro STOXX 50 -indeksin kehityskulku viimeisen viiden vuoden ajalta. Indeksin muodolla on suuri analogia kotoisen pörssimme vastavaan kuvaajaan, mutta eipä itse muotojen, varsinkaan menneiden sellaisten, kannata antaa liikaa rassata aivokuorta. Sekään ei näytä kovin hemaisevalta; esimerkiksi kyseistä indeksiä seuraavaan ETF:ään sijoittaneet eivät ole viidessä vuodessa saaneet juuri muuta tuottoa kuin osingot. Se ei tietenkään holdaria vielä hätkäytä, mutta laittaa varmasti miettimään, että oliko kyseinen indeksiosuusrahasto sopiva valinta salkun ytimeen tai muuten vain pitkäaikaiseksi sijoitukseksi...


p.s. En edelleenkään tiedä mikä voisi olla sopiva vertailuindeksi salkulleni. Millä keinoin olette valinneet oman benchmarkkinne? 

torstai 31. toukokuuta 2012

Kannattaako nyt sijoittaa osakkeisiin?


Usein kuulee väitteen, että aina kannattaa sijoittaa tai olla edes markkinoilla mukana. Pahinpana peikkona pidetään markkinoilta pois oloa tai kokonaan käteisenä olemista, sillä tuolloinhan raha ei tee työtä. Totta turisevat, myöntelen. Mutta kuinka onnistuu psykologisesti hankala laskeviin kursseihin ostaminen tai yleensäkin mollitrendin ollessa voimissaan? Vai onko se edes hankalaa, kun tietää kurssien pitkässä juoksussa olevan noususuuntaisia?

Russ Koesterich kirjoittaa iShares-blogissaan sijoittajille neuvoja, kuinka tarkastella tätä meille niin läheisen ja rakkaan Euroopan pankki- ja rahoitusongelmien kehittymistä. Koesterich osa  mielestäni napakasti tiivistää sen, mitä skenaarioita osakeostojaan ja allokaatioitaan miettivän sijoittajan kannattaa pohtia. Sijoitatko Eurooppaan tai yhtiöihin, joiden päämarkkina-alue on Eurooppa. Itseäni on pitkän aikaa kiinnostanut muiden muassa tämä ETF. Nykymeiningin ollessa valloillaan en kuitenkaan uskalla hypätä junaan, vaan odottelen. Pitäisiko kesäkuukausiksi laittaa pohjaonki pyytämään pienellä syötillä?


perjantai 25. toukokuuta 2012

Allokaatio salkussani


Allokaation eli hajauttamisen kerrotaan olevan ainoa ilmainen lounas piensijoittajan finanssipöydässä. Sijoittajien kielellä allokaatio yleensä tarkoittaa joko rahan jakamista eri sijoitusinstrumentteihin tai rahan jakautumista jonkin sijoitusinstrumentin sisällä. Esimerkiksi Paavo Potilaan osakesalkun sisällä osakkeet voivat jakautua toimialoittain seuraavasti: teknologia 30% - rahoitus 40 % - perusteollisuus 30 % osakepainosta. Jos tämä allokaatio on ainoa ilmainen lounas, niin eikö se kannata sitten kursailematta lounastaa?

Hajauttamista on useaa eri tyyppiä; allokaatiota on hajauttaa ostoja ajallisesti, toimialoittain, yhtiöiden cap-kokojen perusteella, maantieteellisesti, sijoitusinstrumenteittain, arvo- ja kasvuosakkeiden suhteen ja niin edelleen. Seuraavaksi pyrin makustelemaan omaa lounastani, niitä ateriankohtia, jotka ovat minulle tärkeitä.

Hajauttaminen osakkeiden ja ETF:ien suhteen


Koska aikomuksenani on rakentaa salkku ydin-satelliitti -mallin, niin olen päättänyt ainakin nyt sijoituselämäni alussa pitää suuren painon osakkeilla. Pyrin pitämään suhteen 80-20 osakesijoitusten hyväksi silläkin riskillä, että ytimessä sijaitsevat ETF:t indeksin mukaisine tuottoineen eivät kykene pitämään koko salkun tuottoa vertailuindeksin tuntumassa. Voi olla, että minunkin kohdallani on tapahtumassa ilmiö, että sijoittaja yliarvioi kykynsä ja tekee sitten vääriä päätöksiä. Tätä täytyy itselle välillä muistutella. Uskon silti jonkin verran kykeneväni pieneen osakepoimintaan ja täten löytäväni sopivia satelliitteja salkkuuni. No, katsotaan. Päivittelen tilannetta kuukausi- tai ainakin kvartaalikatsauksissa.


Ajallinen hajauttaminen


Kukaan ei pysty ajoittamaan markkinoita. Aallon huipulle osuva myynti tai pohjilla tapahtuva osto on yleensä suurimmilta osin tuuria, toki mukana on omaa sijoitustaitoa jos yritystä ja trendejä on seurannut ennen osto- tai  myyntitoimintaa. Piensijoittajakin pystyy kuitenkin laskemaan esimerkiksi uuden osakeposition avaamiseen liittyvää riskiä, kun hajauttaa ostoja ajallisesti vaikkapa osto-ohjelmalla. Piensijoittaja aktivoi osto-ohjelman laskevaan kurssiin toivoen, että osa ostoista edes ajoittuisi aallonpohjan ympärille. Suursijoittaja puolestaan siirtää rahojansa takaisin osakkeisiin kuulemma trendin kääntyessä takaisin nousevaksi, eli he ostavat nouseviin hintoihin. Kumpi on psykologisesti mukavampaa? Kun oma varallisuuteni sallii, tulen kasaamaan itselleni pienehkön käteispotin, jotta voin käynnistää osto-ohjelman heti tarvittaessa. Nyt ostoni ovat kertaostoksia, joten ajallisen hajauttamisen puutteeseen liittyvä riski on olemassa.


Maantieteellinen hajauttaminen


Nykyinen Euroopalainen politiikka ei houkuttele isoa rahaa, joten pienellä rahalla saattaa tarjoutua tilaisuuksia ostoihin pitkäaikaisiin sijoituksiin. Tosin paljon esimerkiksi Espanjan suhteen on vielä realisoitumatta, joten en aio laittaa rahojani Eurooppaan ainakaan hetkeen. Pohjois-Amerikka näkyy kasvavan Euroopasta ja läheisistä suhteistansa huolimatta. Kehittyvät markkinat ovat myös yksi kokonaisuus suunnitelmistani. Kiinan kasvu näyttää yskivän, mutta on kehittyvien maiden markkinoilla muitakin tarjokkaita. Allokaatio näiden kolmen painopistealueen kesken voisi olla tyyliä Eurooppa 20% - Pohjois-Amerikka 40 % - kehittyvät maat 40%.


Kunkin sijoittajan on rakennettava oma hajatuksensa oman sijoitusstrategiansa mukaisesti ja omista lähtökohdistaan. Minkälainen hajautus on sinulle sopivaa, ja miksi? Uskotko Euroopan taloudelliseen kasvuun esimerkiksi kymmenen vuoden aikaikkunalla?


15:32 edit: Lisätään tähän nyt vielä tämmöinen ajankohtainen uutislinkki, joka liippaa ylläolevaa tekstiä läheltä.