Näytetään tekstit, joissa on tunniste small cap. Näytä kaikki tekstit

keskiviikko 8. toukokuuta 2013

Huimat näkymät edessä -IntelGenx Corp.


Olen pitänyt hiljaiseloa blogin suuntaan viime aikoina, mutta sen ajan olenkin käyttänyt markkinoiden tutkimiseen ja yhtiöiden penkomiseen. Nyt näyttää siltä, että biopharma-sektori tarjoaa vähän väliä erittäin houkuttelevia ostokohteita, jotka eivät millään tartu tunnuslukuja tarkkailevan sijoittajan silmään.

Joku on sanonut, että kaikki sijoittaminen on tavallaan arvosijoittamista. IntelGenx (TSV:IGX) on mielestäni arvo- ja kasvusijoituksen välimailta, sillä siitä löytyy tavallaan tunnuspiirteitä molemmista ryhmistä. Arvoyhtiön piirteitä siinä edustaa mielestäni yhtiön tuoteputki, jota ei ole hinnoiteltu pörssikurssiin. Kasvuyhtiön roolia näyttelee yhtiön kasvuhakuinen strategia sekä monet tunnusluvut, kuten tappiollinen liiketoiminta. Suosittelen jokaiselle firmasta kiinnostuville tutustumista yhtiön kotisivuihin. Montrealissa perustettu pieni, vain kymmenkunta henkilöä työllistävä bioteknologiaa hyödyntävä lääkefirma on laajenemassa suurempiin saappaisiin. Markkina-arvoltaa yhtiö on todellinen lilliputti, sillä osakekannan markkina-arvo on tällä hetkellä vain 33 mUSD.


YHTIÖN LIIKETOIMINTA


IntelGenx esittelee itsensä niin kutsutuksi uusien "lääkealustojen" innovaattoriksi, joiden päälle se on rakentanut laajan ja hajautetun portfolion. Se käsittää tuotteita, joiden käyttöaiheet kattavat muun muassa vakavan masennuksen, verenpainetaudin, erektiohäiriön, migreenin, unettomuuden, keskushermoston useampi käyttöaihe, idiopaattisen (tuntemattoman) keuhkofibroosin, syöpätaudit ja kivun. Portfoliota on laajennettu myös eläinten terveystuotteisiin. Ryyditän tätä blogimerkintää runsain kuvin, jotka on poimittu yhtiön omilta kotisivuilta sijoittajille tarkoitetusta esitelmästä. Tiedot ovat tuoreita, sillä esitys on päivätty viime huhtikuuhun.


Analogia edelliseen ostooni, Durectiin on ilmeinen; molempien perusidea on parantaa jo olemassa olevaa. Tällainen liiketoimintaidea pitää sisällään etuja, sillä markkinalla oleva lääkeaine on todennäköisesti todettu turvalliseksi eikä takaisinvedon riskiä enää ole. Patentti tuotteelle silti saadaan, sillä patenttia voi hakea myös lääkealustaa tai jotain sen komponenttia kohtaan.


Yhtiön toimintastrategia on järkeenkäypä niche-sijoitukselle.


MITÄ SAAN OSTAESSANI INTELGENXIÄ?


IntelGenxillä on kolme omaa lääkealustaa. Ne ovat syntyneet oman tuotekehityksen tuotteina, ja yhtiö omistaakin niihin kaikki oikeudet patentteineen. Lääkealustoja ovat välittömästi limakalvoilla liukeneva oraalinen filmi VersaFilm™, limakalvoilta liukeneva tabletti AdVersa™ sekä kontrolloidusti lääkeainetta vapauttava monikerrostabletti VersaTab™. IntelGenxillä on aggressiivinen suuntaus hakeutua lääkemarkkinalle, jossa ei ole kovaa kilpailua, eli olemassa olevia hyviä lääkkeitä on vain vähän. Yhtiön nopeasti kasvanut tuoteputki koostuu useasta eri lääketutkimuksen vaiheissa olevista tuotteista ja se on käyttöaiheiden laajudeltaan hyvin potentiaalinen (vrt. esim Orion, jolla 7 lääkettä 6:een indikaatioon).


Yllä olevasta kuvasta noteeraamme sen, että itse asiassa koko pipeline rakentuu kolmen edelläluetun yhtiön oman innovaation päälle, mutta lääke vaihtuu. Tämä luo mahdollisuuden hajauttaa kasvua monen veturin varaan, sikäli mikäli niitä vetureita koskaan kiskoille asti saadaan. Markkinoille on saatettu jo yksi lääke ja toisesta on jätetty NDA (New Drug Application) FDA:lle eli lääkeviranomaiselle.


Forfivo XL™ -niminen masennuslääke saatiin kaupattavaksi vastikään. Lääke sisältää bupropionia, joka on poikkeuksellisen erilaatuinen olemassaolevien masennuslääkkeiden kanssa. Se luetaan ei-trisykliseksi masennuslääkkeeksi, jolla on noradrenaliinin ja serotoniinin takaisinottoa estävä vaikutus. Forfivon etu kilpailijaan verrattuna on sen erilainen annoskoko, 450 mg, joka on muita olemassa olevia 150 ja 300mg vahvuuksia tujumpi yhdistettynä "kontrolloivasti lääkettä vapauttavaan" tablettiin, niin kuin yhtiö itse omaa tuotettaan mainostaa.

Forfivo XL:llä on otettavissa oma pieni jalansija markkinoilla. Lääkettä myydään vain USA:n markkinoilla Edgemont Pharmaceuticalsin toimesta. IntelGenx saa lääkkeestä vielä jonkin verran kertaluonteisia maksuja Edgemontilta sekä myyntirojalteja lääkkeen myynnin mukaan. IntelGenx on projisoinut tuloja itselleen Forfivosta noin 2,1 mUSD tälle vuodelle (n. 15 mUSD bruttomyynnistä 10-15%) ja vuodelle 2016 jo 8,8 mUSD.


VersaFilm™:in varaan voidaan laskea vielä enemmän. Pian markkinoille pääsevä migreenifilmi sisältää risatriptaania. Muita käyttöaiheita filmille on sovelletettu erektiohäiriöön ja unettomuuden hoitoon. Filmin tekee erikoiseksi se, että se liukenee sekunnissa parissa suuhun, jolloin esimerkiksi migreeniin otettava kohtauslääke risatriptaani pääsee vaikuttamaan mahdollisimman nopeasti. Se on kilpailuetu kuvassakin mainittuun verrokkilääkkeeseen Maxalt MLT:hen (samaa risatriptaania, mutta tabletissa). Migreenifilmi päässee myyntiin ensi vuonna, jolloin sille on laskelmoitu noin 16 mUSD bruttomyyntiä. IntelGenx ei ole paljastanut kumppanuusehtoja VersaFilmista. Filmimuodolla on muuten myös toinen kilpailuetu tablettiin verrattuna, ja se on yllättävästi filmin valmistuskustannus. IntelGenx saa kustannusedun puolelleen lääkettä markkinoidessa.


MITÄ SOPII ODOTTAA?


Vuoden 2013 aikana voimme nähdä siis merkittäviä katalyytteja edessä; lääkeviranomaisen hyväksyntä migreenifilmille ja jopa erektiohäiriölääkkeelle olisivat suurella todennäköisyydellä itsenäisiä katalyyttejä. Viimeistään ensi vuonna markkinalla oleva migreenilääke alkaa tuoda operatiivista kassavirtaa yhtiöön vahvistaen tasetta. Tämän on pakko näkyä joko kurssin huomattavana vahvistumisena tai muuten ollaan suuren hinnoiteluvirheen äärellä. Huomioikaa, että sekin on mahdollista.

Yhtiö on kooltaan lilliputti. Sillä voi käydä kauppaa USA:ssa OTC-markkinalla Bulletin Boardilla, sekä Kanadassa, Toronton Venture-pörsissä. Torontossa osakkeen likviditeetti on tosin joinain päivinä nolla, joten sieltä en taida yhtiötä ostaa. USA:ssa osaketta vaihdetaan sentään enemmän, mutta Nordnetin kautta olisi tehtävä puhelintoimeksianto OTCBB-markkinalle. Selvitin asiaa Nordnetistä, ja kulut olisivat normaalit kaupankäyntikulut USA:an.


LÄHIVUOSIEN TODELLINEN ARVO


Skaalaamalla ylläolevia tietoja tietyillä oletuksilla, voimme karkeasti arvioida yhtiön todellista arvoa, fair valueta. IGXT:n markkina-arvo on tällä hetkellä noin 33 mUSD, mikä tarkoittaa osakekohtaista hintaa $0,66. Käteistä yhtiöllä on kassassa osaketta kohden vain noin 0,04 USD, eli yhteensä noin 2 mUSD. Velkaa ei ole ollenkaan. Usein mitattava cash burn rate on myös lähes nolla, sillä yhtiön hyvin kevyt henkilöstörakenne sekä runsaat kumppanuudet ovat painaneet sen matalaksi. Taloudellinen turva on siis kohtuu hyvä.

Viitaten edellä hieman aukaistuun Forfivoon ja VersaFilm-risatriptaaniin haarukoin kassavirtadiskonttaamalla IGXT:n hinnan niiden perusteella vähintään 1 USD tasolle viiden vuoden sijoitushorisontilla. Jätän poissa spekuloinnin erektiohäiriö- sekä unilääkkeellä, sillä niiden mukaantulo ei ole tämän eikä ensi vuoden asia. Spekuloin siis lääkkeillä, joista minulla on jotain varmempaa tietoa ja joiden myyntistrategiasta yhtiö on kertonut jo jotain. Lisäksi muiden tuotteiden eteneneminen ja yhteistyösopimukset jätän huomioimatta, vaikka ne vaikuttavatkin yhtiön todelliseen arvoon.

lauantai 6. huhtikuuta 2013

Galena Biopharma Inc.


Nyt olemme mielestäni erittäin, erittäin poikkeuksellisen yhtiön äärellä. Olen kevään aikana kahlannut läpi noin neljäkymmentä yritystä, joista puolet ovat olleet terveydenhuollon sektorilta. Nyt kvalitatiivinen yhtiöön tutustuminen tuntui kuitenkin tärppäävän, sillä fundamenttipohjainen kvantitatiivinen skreenaus taikka analyysi olisi ohittanut tämän yhtiön kokonaan. Löysin amerikkalaisen pienen biolääkefirman, Galena Biopharman (NASDAQ:GALE). Nyt en tee kaiken kattavaa analyysiä, sillä oma tutustumiseni on vielä kesken.

Pohjatiedoksi kaikille asiasta kiinnostuneille suosittelen lukemaan aiemmat blogimerkintäni lääketeollisuudesta sijoituskohteena, markkina-arvoltaan pienten lääkeyhtiöiden erityispiirteistä ja pienten osakkeiden ylituottoanomalian avulla luodun sijoitusstrategian toimivuudesta. Tämä blogimerkintä pohjaa kyseisten kirjoitusten sisältöön, sen kummemmin termejä enää avaamatta ja syy-seuraus -suhteita tulkkamatta.

Lisäksi oleellista on tajuta geeniterapian merkitys tulevaisuuden lääketieteessä. Te lukijat (vähintään joka kolmas teistä kuolee syöpään) olette sitä joukkoa, joka saa sitten vuosien tai vuosikymmenten päästä syöpähoitoja, joiden lääkkeet on kehitetty geenien avulla tai ne hyödyntävät esimerkiksi viruksia "puhtaiden geenien" siirrossa syöpäsoluun tai ne jollain muulla tavalla hyödyntävät geenejä. Onkolyyttinen virushoito on jo nyt osittain käytössä, joskin näistä hoidoista kokemusperäinen näyttö on vielä niiden nuoruuden vuoksi hyvin vähäistä. Duodecimissä artikkelissa Hakkarainen ym. (2005) linjasivat selkokielellä mistä on kyse. Galenan kohdalla kannattaa perehtyä hieman syöpärokotteiden kohdalle, jotka hyödyntävät kehon omaa puolustusjärjestelmää. Petri Bono HUS:sta esitteli myös selkeästi tulevaisuudennäkymiä syövän hoitoon.


YHTIÖN ESITTELY

Galena Biopharma on perustettu Portlandiin, Oregonin osavaltioon. Yhtiö on profiloitunut syöpälääkkeitä kehittäväksi, innovatiiviseksi onkologian subspesialiteetin yhtiöksi. Tämä kapea erikoisosaaminen on sikäli merkittävä tieto, että saatujen patenttien lisäksi yhtiön tuotteiden ympärille vallihautaa kasaa jo hankalat valmistusprosessit sekä lääkkeiden tekoon vaadittava korkea osaamispääoma.

Tulevat kassavirrat muodostuvat näistä. Huomaa pisimmällä oleva Abstral-kipulääke, jonka myynti alkaa Q4/13 USA:ssa.  Rintasyövän leikkauksen jälkeisen seurantahoitoon tarkoitetun NeuVaxin kolmas faasi saataneen päätökseen 1-2 vuoden sisään. Tämän jälkeen alkava myyntilupaprosessi ottaa aikaa, ja lääke saataneen markkinoilla aikaisintaan kahden vuoden kuluttua. Kuvan lähde: galenabiopharma.com


DOWNSIDEN MAHDOLLISUUS


Mietittäessä rahan menettämisen riskiä pilkon usein jo olemassa olevat, arvokkaat komponentit pienempiin osiin ja muodostan niistä karkean arvon osakkeelle. Yhtiön operatiivisen liiketoiminnan kulut ovat hieman päälle 5 mUSD per kvartaali, mikä tekee muut kulut huomioiden noin 5-6 mUSD kvartaalikohtaista tappiota. Yhtiön nykyinen liiketoiminta on lyhyesti sanottuna kuralla. Rahoittaakseen kalliita monikeskustutkimuksia yhtiö kävi viime vuonna omistajien lompakolla järjestämällä osakeannin. Kassa onkin nyt vahvistunut.


Yhtiö osti ruotsalaiselta Orexo Ab:lta USA:n myyntioikeudet Abstral®-nimiseen syöpäkivun hoitoon tarkoitettuun, hyvin voimakkaaseen lääkkeeseen (fentanyyli). Myyntioikeuksien ostaminen oli strateginen teko, sillä Abstralin myyntituloilla yhtiö pystyy rahoittamaan omaa tuoteputken läpivientiään. Abstral on kielen alle annosteltava, sieltä liukeneva ns. läpilyöntikipuun tarkoitettu lääke, eli sen potilasryhmä on oma erikoisryhmänsä. Koska syöpälääkärit saavat jo tämän lääkkeen yhteydessä Galenan nimen tutuksi, niin siitä voi olettaa olevan hieman etua myöhemmin Galenan syöpärokotteiden kohdalla, sillä yhtiön nimi on jo tuttu. 


Abstral on Euroopassa markkinajohtaja, ja sen myynti viime vuonna oli 54 mUSD, mitä voidaan pitää suoraviivaisesti yhteneväisenä vastaavaan saatavaan tuottoon USA:n markkinoilla. Euroopan lääkemarkkinan koko on hieman pienempi kuin Pohjois-Amerikan markkinan koko. Tästä menee Orexolle maksuja sopimuksen mukaan noin 15 mUSD kertaluonteisesti, eli jäljelle jäisi ensimmäisen vuoden aikana noin 30 mUSD yhtiölle. Osakekohtaisena liikevaihtona se olisi noin 0,36 USD ekana vuonna ja 0,65 USD siitä eteenpäin vakiomyynnillä. Koska kassassa on rahaa osaketta kohden 0,43 USD, niin rock bottom tasoksi asetan nykyisillä liiketoiminnoilla 1 USD osakekohtaisen tason. 


UPSIDEN MAHDOLLISUUS


Minä näen Galenan ns. tenbaggerina, olettaen siis, ettei kolmannessa NeuVax-syöpärokotteen kliinisessä tutkimusvaiheessa tule esiin mitään yllättäviä, vain isolla populaatiolla ilmaantuvia vakavia haittavaikutuksia. 

Kun kyse on nyt hyvin poikkeuksellisista innovaatioista ja jopa lääketieteen historiaa ohjaavista keksinnöistä, on syytä ottaa huomioon, että jokin iso lääkefirma nielaisee yritysostolla pienempiä pois markkinoilta. Motley Fool putkautti aiheesta artikkelin vastikään, ja Galena on mukana spekulaatioissa. Lisäksi tuoteputkessa on tulossa folaattia sitova proteiini, FBP, gynekologisten syöpien hoitoon, jonka potentiaali on myös erittäin merkittävä.

Needham & Company niminen analyysitalo asetti tavoitehinnan 3,5 USD tasolle, ja muutenkin analyytikkojen näkemys on kohtuullisen mairittelevaa nykyhinnalle. Upside on otettavaan riskiin nähden hyvin houkuttelevan kokoinen, varsinkin, kun tuoteputkessa on tulossa uusia NeuVaxin kaltaisia tuotteita.


lähde: marketwatch.com


INNOVAATIO NIMELTÄ NEUVAX®


Kyseisellä lääkkeellä on potentiaali mullistaa koko rintasyövän hoito. Kyllä. NeuVax® sai aivan vastikään innovaatiopalkinnon. Se on syöpärokote, joka annetaan rinnanpoistoleikkauksen jälkeen naisille tuhoamaan elimistöön jääneet syöpäsolut.

Yhtiön viime vuoden tilinpäätöksen (ks. viereinen kuva) mukaan NeuVax kohdentuu täyttämättömään ja tarpeelliseen aukkokohtaan lääketieteen kentässä. Yhtiön oman näkemyksen mukaan sillä on aineksia nousta miljardilääkkeeksi. Havainnolliseksi yksityiskohdaksi voisi ottaa USA:n markkinat; siellä diagnosoidaan vuosittain noin 230 000 rintasyöpätapausta, ja se on sielläkin määrällisesti suurin pahanlaatuinen diagnoosi. Näistä naisista noin 70-80% on HER2-positiivisia, mutta näistä vain 20- 30% soveltuu käyttämään tämän hetkistä parasta vaihtoehtoa (trastutsumabi Rochelta). Vertailukohtaa voisi hakea tästä tämän hetkisestä ykkösvaihtoehdosta. Sen vuonna 2011 generoima liikevaihto Rochelle oli 5,5 miljardia USD, joista USA muodosti leijonaosan, 4,5 miljardia USD. NeuVax kohdentuu näihin loppuihin HER2-positiivisiin naisiin, joita trastutsumabi ei auta ja jotka ovat käyneet läpi jo "standard of care" -ketjun, eli rintasyöpäkirurgian ja jotka ovat päässeet remissioon eli tauti on hävinnyt näkymättömiin. Syövästähän ei periaatteessa koskaan voi parantua täysin. Faasi II:sta saatujen tietojen perusteella NeuVaxin kohdepopulaatio on noin 30 000-40 000 naista vuosittain USA:ssa.


Ytimekkäästi voisi tiivistää, että tähän lääkkeeseen tiivistyy paljon niin Galenaan sijoittavan kohdalta, mutta myös laajemmin lääketieteen kannalta. En ala tässä merkinnässä käymään läpi sen tarkemmin itse lääkkeen farmakologiaa ja sen lääketieteellisiä sovellutuksia nimenomaan terapeuttiselta kannalta (kuva alla). Niistä voidaan keskustella halukkaiden kanssa vaikka sitten erikseen, mikäli jolla kulla mielenkiintoa löytyy. Itse briiffasin itseäni mikrobiologian ja farmakologian saralta, sillä niin mielenkiintoinen tämä yrityksen laadullinen analyysini oli :)


Vastuuvapauslauseke: En omista yhtiön osakkeita, joskin niiden ostaminen on hyvin mahdollista jo lähiaikoina. Kirjoitusta ei tule ottaa sijoitussuosituksena, sillä jokaisen sijoittajan tulee tehdä omat johtopäätökset kustakin yrityksestä.

perjantai 15. helmikuuta 2013

Small Cap Pharma


Markkinan keskiarvotuoton lyömisen pitäisi ennen pitkää kadota maan päältä, sillä sijoittajien rahat pyrkivät etsimään jatkuvasti tuottoisia sijoituskohteita. Rahaa virtaa yleisemmin tiedossa oleviin tuottoisiin kohteisiin, mikä tarkoittaa joko aliarvostuksen purkaantumista tai sijoittajien tuottovaatimuksen kasvamista. Se johtaa siihen, että anomalioiden ja ylituottoisten sijoituskohteiden ja -muotojen pitäisi tasoittua keskiarvon alle ennen pitkää. Tämä turvallinen laumakäyttäytyminen muovaa sijoittajan saamaan toisaalta sitä tavoiteltua keskiarvotuottoa, mutta ylituotto jääkin sitten sinne lauman ulkopuolelle. Small Cap Pharma -sektori tarjoaa mielestäni kuitenkin paikkoja ylituottoihin vielä pitkän aikaa, ellei loputtomasti, sillä kapean toimialan nichemäinen haltuunotto vaatii muutakin kuin onnistuneen skreenauksen. Tämä kirjoitus on jatkoa Lääketeollisuus sijoituskohteena -merkinnälle. Kyseisen blogimerkinnän avulla olemme päässeet nyt ymmärtämään itse lääketeollisuuden alaa, mutta nyt on syytä suunnata katse kohti alan eriskummallisia piirteitä, joiden avulla voidaan päästä ylituottojen jäljille.


MARKKINALLA ON TILAA


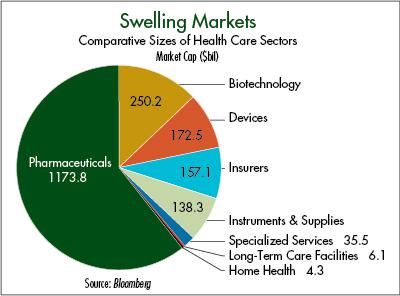
Havainnollistetaan vielä yleistä markkinaa, jonka seasta löytyy pieniä tuottoisia pirpanoita. Lääkemenojen vakaa, johdonmukainen ja voimakas kasvu johtuu suurimmilta osin kahdesta hyvin tiedossa olevasta tekijästä: yhtäältä uudet lääkkeet ovat kalliimpia kuin aiemmin markkinoille tulleet ja toisaalta lääkkeiden käyttö ylipäätään (per capita) on lisääntynyt. Mikä tätä jälkimmäistä tekijää, kulutuksen kasvua oikein ruokkii? On huomattu, että lääkkeiden käyttöä lisää sairauksien hoidon laajentuminen yhä lievempien tautimuotojen hoitoon, sillä esimerkiksi lievää masennusta ei ole ennen hoidettu mitenkään. Toisaalta käyttöä on lisännyt lääkkeiden kehittäminen sairauksiin, joihin ei aiemmin ole ollut lääkehoitoa, johon esimerkiksi voidaan ottaa Alzheimerin tauti.

Jos mietitään trendiä, niin kuin sijoittajan on tarpeellista usein miettiä, niin astumme taas askelen lähemmäksi kohti oikeita yhtiövalintoja. On yleisesti tiedossa, että lääkemenoja lisääviä lääkekehityksen nykytrendejä ovat esimerkiksi suurille potilasryhmille tarkoitetut sairauksia ennaltaehkäisevät, preventiiviset lääkkeet
ja erittäin kalliit pienille potilasryhmille harvinaisissa sairauksissa käytettävät lääkkeet, kuten useat biologiset lääkkeet. Kun tulevina vuosina geeniteknologia kehittyy, niin pienille potilasryhmille tarkoitettuja täsmälääkkeitä tullee olemaan näiden kansantautien ja yleisempien sairauksien hoitoon sekä ennaltaehkäisyyn. Suora lainaus Vuorenkosken (2004) raportista tiivistää olennaisen ja erään mahdollisen kasvuskenaarion: 

"Eräs ennaltaehkäisyn tulevaisuuden kuva esiteltiin viimekesänä ilmestyneessä British Medical Journal -lehdessä, jossa ehdotettiin että kaikki yli 55-vuotiaat käyttäisivät ennaltaehkäisevästi kuutta eri lääkeainetta (Rodgers 2003)."

lähde: Lääkekustannusten kasvu Suomessa -seminaariraportti. Timo Klaukka.


Tällä hetkellä maailman biofarmaseuttisten tuotteiden (ei pelkkien lääkkeiden) markkinat ovat 500 miljardia dollaria. Euroopan Unionin biolääkemarkkinat ovat kooltaan noin 13 miljardia euroa vuodessa ja ne kasvavat ällistyttävällä 23 prosentin vuosivauhdilla. Emmanuel Chantelot EBE:stä (Euroopan biolääkeyhtiöiden järjestö) on useaan kertaan sanonut julkisuuteen, että tämä on kaksi kertaa nopeampaa kuin perinteisten lääkkeiden myynnin kasvu, mutta tätä ei ole oikein laajemmin huomattu.


Lääkemyynnin vuosittainen globaali arvo on noin 700 miljardia USD, ja tästä potista USA ja Kanada muodostavat noin 46%. Eurooppa lohkaisee reilun neljänneksen, Japani kymmeneksen ja koko loppu maailma noin 18%. Tämä jakauma luo suuren kasvupotentiaalin länsimaiden ulkopuolelle; kehittyvien maiden lääkemarkkina kasvaakin noin 20% vuosivauhtia (wikipedia.fi). Useassa maassa viranomaiset ja poliitikot ovat olleet huolissaan siitä, että lääkemarkkina on kasvanut bruttokansantuotetta nopeammin, ja tätä kasvua on pyritty suitsimaan muun muassa lakimuutoksin.


Miksi käytän näin paljon energiaa yleiseen höpinään? En anna suoraa vastausta kysymykseen, mutta heitän ilmoille vielä ajatuksen, että yhdistettynä tähän kasvumarkkinaan oikea yhtiövalinta voi olla mojova potti sijoittajalle.


Vinkki.
Onko trendin tunnistaminen hankalaa? Tässä kuvassa pallon koko kuvaa kansakunnan väkimäärää. Huomatkaa alareunassa oleva iso sininen pallo, joka on Intia; siellä bruttokansantuote per capita on esimerkiksi Kiinaa (iso punainen pallo) jäljessä, mutta niin on myös y-akselilta löytyvä hallituksen terveysmenoihin budjetoitu raha. Mitä tapahtuu, kun Intian keskiluokka jatkaa vaurastumistaan? Lähde: gapminder.org


SMALL CAP -LÄÄKEYHTIÖT


Tiedämme, että minkä tahansa pörssiin listautuneen osakeyhtiön osakekannan pieni markkina-arvo ajaa suuret miljardimikot kauemmaksi, sillä he eivät voi usein ostaa hyvältäkään näyttävää yhtiötä. Toisaalta pieni markkina-arvo tarkoittaa, että yhtiö luokitellaan "penny coiniksi" tai "senttilapuksi". Analyytikkoseuranta on vähäistä, joten pieni yhtiö ei ole julkisuudessa niin paljoa eikä pienen yhtiön pörssihintaan välity välttämättä oikea tietoa asiaakuuluvalla nopeudella.

Pienet lääkekehitysyhtiöt ovat siitä erikoisia yhtiöitä, että ne pyrkivät lisensoimaan keksimänsä lääkemolekyylinsä jo tuotekehityksen ollessa vielä kesken, usein ennen faasin III tutkimuksia. Toisin sanoen tällä tavalla toimiessaan lääkeyhtiö paljastaa oman mahdollisen kultamunansa ja lypsylehmänsä kemiallisine rakennekaavoineen kaikkineen toiselle lääkeyhtiölle! Kuulostaa hyvin erikoiselta toiminnalta. Kuitenkin ne saavat lisensoineelta ja tuotekehitystä jatkavalta yhtiöltä etappimaksuja, jos kyseinen lääkemolekyyli etenee seuraaviin tutkimusvaiheisiin. Mikäli lääkemolekyyli etenee vielä eteenpäin, niin tuotteensa lisensoinut yhtiö alkaa saada rojalttiosuuksia myynnistä, kun lääke pääsee markkinoille saakka. 

Pienet lääkeyhtiöt ovat useimmiten niin kutsuttuja bioteknologiayhtiöitä, eli niiden tuotteet ovat biologisia valmisteita (insuliineja, monoklonaalisia vasta-aineita, rokotteita ym.). Tämä on eräs suurimmista vetovoimatekijöistä minulle; bioteknologiayhtiöt ovat tietyllä tapaa luoneet omasta toiminnastaan moatin eli vallihaudan oman tuotteensa ympärille, mikä sekin mahdollisesti patentoidaan vielä. Alan yhtiöt ovat usein hyvin kapeasti erikoistuneet johonkin tiettyyn juttuun tai temppuun, mikä tarkoittaa toisaalta myös sitä, että lääkeyhtiössä on harvinaista osaamispääomaa. Tämä johtaa siihen, että niche kapenee entisestään. Osaamispääoman arvoa on todella hankala mitata, eikä sitä voi kirjata taseeseen vastaavien puolelle mitenkään. Älykkäiden tutkijoiden ja mahdollisesti monimutkaiseen lääkkeen kehitysprosessiin perehtyneiden laboratoriotyöntekijöiden värvääminen ja keskittyminen yhtiöön hankaloittaa osaltaan kilpailijoiden alalle tuloa ja nostaa kynnystä kopioida patentin saanut lääke.


Oma väkerrys. Pyrkimyksenä on havainnollistaa, että kolmas kliinisen tutkimusen vaihe on kriittisin niin kustannusten syntymisen, mutta myös lääkkeen tulevaisuuden kannalta. Ymmärrätte, että pieni lääkeyhtiö, jonka liikevaihto on tasoa 100 miljoonaa taalaa, ei voi omilla lihaksillaan hyökyä kakkosfaasia pidemmälle, ellei se yhtiö sitten jollain keinolla saa järjestettyä osakeantia, jolla se silti kykenee vakuuttamaan oman pääoman ehtoiset rahanlainaajat vielä olemattomasta tuotosta ilman laajoja todisteita.

Kolmas merkittävä pienen biolääkefirman etu on lääkkeen todella kova kate. Kalleimpien biolääkkeiden vuosikustannus voi olla yli satatuhatta euroa per potilas, joten pienellä yhtiöllä ei useinkaan tarvitse kilpailla volyymilla. Kasvua kohden käydään laadulla ja uusien asiakkaiden vakuuttamisella. 


ESIMERKKINÄ DURECT CORPORATION


Salkussani on mielestäni loistava esimerkki pienestä lääkealan firmasta. Fundamenttien osalta Durect Corporation on vielä varsin keskinkertainen tai jopa kehno, sillä onhan sen operatiivinen liiketoiminta ollut vuosia tappiollista. Yhtiöön tiivistyy kuitenkin hyviä tekijöitä, joiden ansiosta hyvää tulee purkautumaan osakkeenomistajille ennen pitkää


  • Yhtiöllä on omia patentteja lääkealustoille, ei lääkemolekyyleille. Tämä vaatii bioteknologista osaamista, jota on hankala kopioida.
  • Yhtiö on velaton
  • Yhtiöllä on lisensointisopimuksia (eli yhtiökumppaneita) isompien yhtiöiden kanssa
  • Yhtiön tuotteet pureutuvat suuriin terveydellisiin ongelmiin, jotka eivät ole häviämässä maapallolta
  • Yhtiöllä on lupaava, usean lääkkeen pipeline, joten yhtiön ei tulle olemaan tulevaisuudessakaan ns. one trick pony
  • Yhtiö on markkinoilla pieni toimija, joten aliarvostus on ilmeinen vieläkin. Arvoansan mahdollisuus pienenee lähes olemattomaksi, sillä potentiaalisimman lääkkeen markkinoille on viemässä maailman suurin lääkeyhtiö Pfizer. Näkyvyys on taattu.


BIOSIMILAARI ON KILPAILIJA


Kaikkeen osakesijoittaimeen liittyy rahojen menettämisen riski. Biolääketeollisuuden kohdalla suurin riski koostuu kopiolääkkeistä, niin kutsutuista biosimilaareista. Yhdistän nyt kaksi ominaisuutta, pienen markkinakoon sekä biolääkkeistä koostuvan tuotteiston samaan yhtiöön. Tämän kaltainen yhtiö on paremmassa suojassa rinnakkaislääketeollisuuden geneeriseltä kilpailulta kuin perinteisia, kemiallisia lääkkeitä valmistava yhtiö, sillä vallihauta on syvempi ja linnan muuri paksumpi. Verrattuna perinteisiin kemiallisiin lääkkeisiin biologiset lääkkeet erottuvat edukseen rakenteeltaan ja valmistusmenetelmiltään, sillä molempia on erittäin hankala kopioida. Näin ollen lääkepatentin umpeuduttua kilpailijat ovat vieläkin usein takamatkalla.

Koska valmistusmenetelmät ja lääkkeet ovat erittäin monimutkaisia, niin biosimilaarien ja alkuperäisten biologisten lääkkeiden välillä voida todeta samanlaista vastaavuutta kuin kemiallisten lääkkeiden saralla. Biosimilaareista ei tämän vuoksi tavata käyttää rinnakkaislääke-nimitystä. Biosimilaareilla täytyy käydä läpi EMEA:n  (Euroopan lääkevirasto) määrittelemä, tarkka hyväksymismenettely. Biosimilaari ei saa myyntilupaa niin helpolla kuin rinnakkaislääke, ja siltä vaaditaankin enemmän tutkimuksiin perustuvaa tietoa lääkkeen vaikutuksista. Koska itse vaikuttava aine on sama kuin matkittavassa biologisessa lääkkeessä, niin testit eivät ole yhtä kattavia kaikkine faaseineen kuin alkuperäisellä biolääkkeellä oli.


KÄYTÄNNÖN VINKKEJÄ


Moni voi vielä jäädä pohtimaan, että mihin ihmeeseen minä voisin sijoittaa. Olen antanut jo yhden ilmaisen vinkin kertomalla Durectista. Uskon silti lukijan saaneen näistä kahdesta lääketeollisuutta koskevasta kirjoituksesta omia eväitä omiin hakuihin ja näkemyksien muodostamiseen. Lukijalla täytyy ottaa huomioon se seikka, että bioteknologia ja pienet lääkefirmat ovat usein sama asia, vaikka ne voivat olla erillisiäkin aivan omilla toimialoillaan. Käytännön työkaluna yhtiöiden kategorisessa etsimisessä voisi olla esimerkiksi ilmainen Yahoon tarjoama palvelu. 

Lääketeollisuus, varsinkin sen pienet toimijat, ovat erittäin riskisiä sijoituksia mitattuna millä tahansa mittarilla. Niinpä suosittelen muodostamaan osakekorin, joka suojaa yhden yhtiön epäonnistumiselta lääkkeen kehittämisessä. Pienellä pääomalla sijoittavana uskon voivani perkata laadullisella analyysillä joukosta muutaman terävän ja lupaavan yhtiön. Laajempi, esimerkiksi parinkymmenen osakkeen osakekori säästää sijoittajan aikaa, sillä tiukkaa laadullista analyysiä ei vaadita niin paljoa.

Mikäli sijoittaja tuntee epävarmuutta yhtiövalinnoissaan, tulisi hänen miettiä riskin madaltamista etsimällä pieniä lääkeyhtiöitä, joilla on jo tuote markkinoilla. Markkina ei ole tehokas, ja moni kannattava sekä tuloksellinen lääkefirma porskuttaa aliarvostuksessa. Tästä varovainen esimerkki voisi olla SciClone Pharmaceuticals (NASDAQ:SCLN).

Miljardipotti makaa erään vieläkin ratkaisemattoman terveydellisen ongelman päällä: antimikrobilääkkeille vastustuskykyiset bakteerit ovat todella vakava koko ihmiskuntaa uhkaava vaara. Bakteerien eräs ominaisuus on vaihtaa "tietoja" keskenään, joten liian lyhyestä tai vääränlaisesta antibioottihoidosta selvinnyt bakteeri jatkaa elämäänsä uusien arpien, mutta myös uuden tiedon kanssa. Se kloonaa ominaisuutensa ja kokemuksensa solunjakautumisessa jälkeläisilleen, jotka edelleen juoruavat tästä menestyksekkäästä torjuntavoitosta eteenpäin. Bakteerin lapset vaihtavat isäntäänsä vaikkapa sen ovenrivan kautta, mihin viimeksi koskit. Lapset tapaavat uusia bakteereita, ja siellä sinun elimistössä ne juoruilevat onnistuneesta elonjäämisestä jälleen eteenpäin. Resistentit ominaisuudet siis säilyvät, mikä on eloonjäämisen laki. Eräät bakteerikannat ovat kehittäneet itselleen vastustuskykyä kaikkia tunnettuja antibiootteja kohtaan. Näin ollen tällaisen bakteerin tartunnan saatuaan ihminen joko toipuu oman puolustuskykynsä ansiosta tai kuolee.

Arvatkaa haluttaisiinko tällainen ongelma ratkaista? Olen suunnannut huomioni uusien antimikrobilääkkeiden kehittäjiin. Yhtiö, joka onnistuu luomaan tehokkaan antibiootin, saa palkintonsa.


VASTUUVAPAUSLAUSEKE: Minulla on merkittävä positio Durect Corporationissa.


LÄHTEET


Vuorenkoski, L. (toim.)Lääkekustannusten kasvu Suomessa -seminaariraportti. 2004. Stakes

www.gapminder.org

perjantai 8. helmikuuta 2013

Osto: Durect Corporation


Kun vastikään kirjoitin lääketeollisuudesta sijoituskohteena, sattuikin somasti, että pyydykseen ui mieluisan kokoinen saalis. Ostin salkkuni allokaatioon suhteutettuna (noin 23 %) merkittävän erän Durect Corporationia (NASDAQ:DRRX). Salkun riskisyys ponnahti aivan uudelle tasolle uuden salkkuyhtiöni myötä, sillä vaikka en mittaa riskiä volatiliteetilla, niin tiedän, että tähänkin yhtiöön liittyy omat markkinariskinsä. Tämä pieni kipulääkkeisiin ja muutaman muun kroonisen tautitilan lääkintään erikoistunut firma ei ole kuitenkaan mikään sika säkissä. Liiketoimintaidea on lääkealalle sikäli poikkeuksellinen, että yhtiö ei ole pyrkinyt luomaan uusia lääkeaineita, vaan pureutunut tehostamaan jo olemassa olevia omilla sovellutuksillaan. Tässä yhtiössä tiivistyy monta seikkaa, miksi pidän small cap firmoja lääkealalta hyvinä valintoina. Aikomukseni oli avata näitä seikkoja omassa blogimerkinnässä, mutta sallikaa minun perustella tätä ostoa jo nyt.


YHTIÖN ESITTELY


Mikä yhtiön tekee mielestäni herkulliseksi? DRRX on kapeasti erikoistunut lääkekehittäjä, jonka fokus on kehittää omia farmaseuttisia menetelmiä. Nämä voidaan avata yleistäen siis menetelmiksi, jotka vaikuttavat lääkeaineen kulkuun ja sen vaikutustapaan ihmiselimistössä. No, nämä kyseiset menetelmät siis perustuvat DRRX:n omalle "lääkealustateknologialle", jonka avulla hoidetaan lopulta kroonisia sairauksia tai kipuja. Kyseessä on eräänlaista bioteknologiaa, mikä on ominaista niche-toimintaa pienille lääkealan yhtiöille. Pienet yhtiöt ovat erikoistuneet johonkin todella kapeaan segmenttiin, joka vaatii korkeaa osaamista ja laadukasta välineistöä. Tämä korottaa alalletulokynnystä ja luo täten vallihautaa yhtiön tuotteen ympärille.

Tiedän, että tätä tekstiä lukee myös alan oikeita tuntijoita tai muita friikkejä, niin avataan vielä enemmän. Tämä "alustateknologia" tarkoittaa sitä, että DRRX on kehittänyt omia sovellutuksia lääkeannosteluille ja -muodoille. Eräs merkittävimmistä on SABER®-niminen patentoitu injektoitava peptidi, joka sitoo lääkeainetta itseensä hyvin ja vapauttaa sitä elimistön olosuhteissa hitaasti sekä tasaisesti. Tässä on muuten toinen hyvä juttu; patenttia voi hakea myös valmistusmenetelmää kohtaan. Tämä peptidi siis mahdollistaa vahvojen (sekä ongelmallisten) lääkkeiden hitaan annostelun, mikä on usein tarkoituksenmukaista. Toinen patentoitu menetelmä on ORADUR®-geeli, joka myös vapauttaa sisältämänsä lääkeaineen hitaasti. Tällä voidaan ehkäistä tarkoitushakuisen nopean pitoisuuden saamista elimistöön, eli toisin sanoen narkkarit eivät saa enää opioideista niin kovaa ja nopeaa vaikutusta, mikäli opioidia sisältävässä lääkeaineessa on mukana tätä ORADURIA. Kolmas alustateknologia on TRANSDUR®, jota voidaan käyttää iholle laitettavassa laastarissa (muun muassa hyvin voimakkaat kipulääkkeet voidaan annostella vaikkapa syöpäpotilaille tällä tavoin). Neljäs lääkeainetta sitova alusta on DURIN®-niminen biohajoava implantti, jolle käytännön sovellutuksia voidaan nähdä muun muassa proteesikirurgiassa. Viidentenä valttina Durectin povitaskussa on MICRODUR™-niminen, myöskin biohajoava eli elimistössä liukeneva mikropartikkelialusta. Tämän syvemmälle lääkkeiden ja näiden bioalustojen farmasiaan saatika kemiallisiin stereoisomeereihin en tällä kertaa mene, sillä jo noissa tiedoissa on aivan tarpeeksi sen tajuamiseen, että noille on tilausta käytännössä. Mikäli jolla kulla löytyy vielä kiinnostusta, niin pohditaan sitten myöhemmin yhdessä näitä tarkemmin.

Se siitä. Siirrytään sijoittajan kannalta oleellisempiin tekijöihin Durectin kohdalla. Durect on tehnyt sopimuksia muiden lääkefirmojen kanssa kehittääkseen tuoteputken lääkkeitään yhä eteenpäin, mutta näin samalla jakaakseen kustannuksia sekä riskiä. Tässä yhteydessä täytyy vielä muistuttaa, että Durect ei siis ole kehittänyt itse uusia lääkkeitä, vaan uusia menetelmiä lääkkeiden antomuotoon. Näin ollen riski esimerkiksi FDA:n hyväksyntää odottavalta lääkkeeltä, oksikodonilta Durectin omalla teknologialla höystettynä, pienenee, sillä oksikodoni tunnetaan jo hyvin. Tämän Remoxy-lääkkeen myyntioikeudet Durect on kaupannut eteenpäin Pain Therapeuticsille, jolta se on saanut jo etappimaksuja hyvin edenneistä kliinisistä tutkimuksista. Nyt odotellaan Remoxyn markkinoillepääsyä, jolloin rojaltimaksut alkavat virrata DRRX:n kassaan. Tällaisessa sopimuksessa on sikäli järkeä, että suuret lääkefirmat ovat levittäytyneet globaalisti ja ovat tunnettuja. Niiden lääkkeet menevät kaupaksi ja ne voivat markkinoida tuotteitaan laajasti. Pieni lääkefirma ei onnistuisi niin laajassa markkinoinnissa, vaikka itsenäisesti toimimalla voisi ajatella sen saavan parempaa tuottoa, kun voittoa lääkemyynnistä ei tarvisi jakaa toisen kanssa.

Durectilla on seitsemän käynnissä olevaa tutkimusta, joista kuudessa sillä on yhteistyösopimus jonkin toisen lääkepartnerin kanssa. Yhtiön strategiana on hyödyntää omia innovaatioitaan kolmella eri tavalla:
  1.  Kehittää sisäisesti eli itse lupaavia tuotteita, jotka perustuvat omille innovaatioille
  2. Tehdä yhteistyötä toisten lääkefirmojen kanssa joidenkin tuotteiden kohdalla tutkimuksen kriittisissä vaiheissa
  3. Tehdä oma teknologia laajasti saataville yhdessä yhtiöön sisältyvän ammattitaidon kanssa. Näin tietopääomaa voidaan hyödyntää toisten ostamien lisenssien kautta myös taloudellisesti


REMOXY, POSIDUR, TRANSDUR, ELADUR

Minulle on sanottu, että lääkeyhtiöiden tuoteputki, pipeline, on todella hankalasti arvioitavissa. Se on sinänsä totta, mutta kun ymmärtää standardisoidut lääkekehityksen vaiheet, että mitä tehdään milloinkin, niin sillä pääsee jo pitkälle. Toistan edelleen, että positiiviset kolmannen faasin tulokset ovat mielestäni erittäin vahva ostosignaali, mikäli yhtiön kurssi ei ole valmiiksi yliarvostettu. Metsästin lääkealan ostoa etsiessäni nimenomaan positiivisia kolmannen faasin tuloksia, ja satuin löytämään tällaisen:

Tässä ovat DRRX:n tuotekehityksessä olevat lääkkeet kehitysvaiheineen.  Huomaa, että jokaisella lääkkeellä oleva indikaatio eli käyttöaihe koskee hyvin yleistä tautiryhmää, jolloin lääkkeellä on paljon potentiaalisia käyttäjiä. Lisäksi lähes kaikkien lääkkeiden kohdalla riskiä ja kustannuksia on jaettu partnerisopimuksilla. lähde: durect.com


Entä mihin tuossa kiinnitetään huomiota? Otetaan avuksi seuraava kuvaaja:

OxyContin sisältää siis oksikodonia, minkä myynti on edennyt viime vuosina erittäin vakuuttavasti. Entä miten ynnäät tuohon yhtälöön sen tiedon, että länsimaisen väestön keski-ikä nousee jatkuvasti, mutta toisaalta myös liikunnan puute ja energian liikasaanti ravinnosta nostaa sekä elopainoa että heikentää tuki- ja liikuntaelimiä suojaavia lihaksia. Raksuttaa, ja siinä se vastaus onkin jo! Kipu oikeastaan kaikissa muodoissaan yleistyy. Sitä voisi sanoa megatrendiksi, niin kuin teollistumista tai tamagotchien häviämistä maapallolta.


YHTIÖN TODELLINEN ARVO


Niin, tämä kun olisi vielä helppoa. Yhtiötä ei voi lähestyä oikein Gordonin mallilla, sillä osinkoa ei ainakaan vielä makseta. Taloudellinen lisäarvo-malli (EVA) ei myöskään ole oikein kelpo, eikä WACC. Eikä oikein vapaan kassavirran diskonttauskaan (DCF). Yhtiön intrinsic value arvo pohjautuu niin pitkälle tuleviin lääkelanseerauksiin ja niiden markkinoille pääsyyn.

Durect on täysin velaton yhtiö. Kassan vahvuus on noin 0,2 USD per osake, mikä tuo itsessään turvaa rahaa syövän lääketutkimuksen ajaksi. Ensin on kulu, sitten vasta tulo. Yritysostaja tarkkailee markkina-arvoa ja kassaa itse liiketoiminnan lisäksi. Markkina-arvo on noin 106 mUSD tällä hetkellä. Koska velkaa ei ole ja kassa on vakaa, niin yritysarvoksi tulee

106 mUSD - 18 mUSD = 88 mUSD, mikä tekee osaketta kohden aika lailla on noin 1 USD hinnan.

Tähän pitäisi ostotarjouksen päälle osata leipoa se preemio, minkä yritysostaja maksaa itse tuottavasta liiketoiminnasta. Ymmärtääkseen lääkealan small cap yhtiöitä täytyy tietää se, että niiden liikevaihto ja -tulos koostuu harvoin itse lääkkeen suorasta myynnistä. Yleensä se koostuu isommilta lääkefirmoilta saatavasta rahasta, joka on 1) kertaluonteisia etappimaksuja lääkkeen saavuttaessa tietyn pisteen lääkekehityksessä, 2) lisenssimaksuja oman patentin vuokrasta toiselle firmalle tai  3) rojaltimaksuja itse lääkkeenmyynnistä sitten kun se on markkinoilla. Nämä kirjataan yleensä tilinpäätösessä operatiiviseksi tuloksi, vaikka rojaltimaksu ei varsinaisesti tulisikaan olemattomasta operatiivisesta toiminnasta. Eli ole tarkkana jos näet kirjavampaa käytäntöä.


Tällä hetkellä operatiivista kassavirtaa tulee ALZET® (osmoottinen pumppu) ja LACTEL® (biohajoava polymeeri) -nimisistä tuotteista, vaikka kassavirta on ollutkin yhtiötasolla vuosia negatiivinen. Bruttokatemarginaali on ominainen patenttituotteelle.


OxyContinin vuosittainen liikevaihto on globaalisti reilu 6 miljardia USD, joten kyseessä on blockbuster-lääke. Useista eri lähteistä netistä olen lukenut arvioita, että Remoxyssä on aineksia uudeksi blockbusteriksi. (biotechstockpicks.com, investopedia.com, aimhighprofits.com) Mikäli Pfizerin markkinoille tuoma Remoxy haukkaa USA:n potista maltilliset 30 % eli noin 900 miljardia USD per vuosi, niin sekin tarkoittaa Durectin kaltaiselle pikkufirmalle mojovaa pottia. Bruttorojaltimaksut ovat yleensä tasoa 20% liikevaihdosta miljardiin USD saakka, jonka jälkeen 15% tai jopa 10% sopimuskohtaisesti. Tämä karkea yleistys tarkoittaisi Durectin 88 miljoonalle osakkeelle seuraavaa:

900 000 000 mUSD * 0,3 = 270 000 000 mUSD
270 000 000 mUSD / 88 000 000 osaketta = 3,07 USD/osake

Patenttilääkkeen kateprosentit ovat reilusti 50 % paremmalla puolella, joten maltillisestikin arvioiden pelkän Remoxyn tuoma käyttökate on noin 1,5 taalan luokkaa per osake. Vuodessa.


REMOXY: LÄHIN MAHDOLLISUUS


Kipu on kautta läntisen maailman yleisin lääkäriin hakeutumisen syy. Durectin kohta markkinoille pääsevä lääke Remoxy on eräs vahvimpia kipulääkkeitä. Pitkävaikutteisena lääkkeenä se kilpailee erittäin suositun, mutta myös väärinkäytetyn OxyContinin kanssa samoista markkinoista, sillä onhan niissä sama vaikuttava aine. Eron näiden välille tekee itse lääkemuoto; OxyContin on liivatemaisessa kapselissa, jonka narkkarit osaavat aukaista ja saada lääkejauheen sisältä nopeasti rännitettäväksi huumeeksi. Remoxy on sidottu Oradur-geeliin, jolloin lääkkeen väärinkäyttö päihtymistarkoituksiin vaikeutuu huomattavasti ja lääke on pitkävaikutteinen. Tämä on kliininen hyöty, jota lääkärit osaavat varmasti käyttää hyväkseen.

Durect on lisensoinut Remoxyn eteenpäin viemisen Pain Therapeutics (PTIE) -nimiselle firmalle, joka puolestaan käyttää Pfizeriä markkinakanavanaan. Ketju saattaa kuulostaa pitkältä, mutta sillä on oma tarkoituksensa: DRRX sai idean ja keksi sovellutuksen, PTIE tekee varsinaisen duunin ja valmistaa lääkkeen, PFE markkinoi ja kanavoi lääkkeen maailmalle.

Muitankin potentiaalisia lääkkeitä on tulossa, lähimpänä Posidur, joka on bupivakaiini-niminen pitkävaikutteinen puuduteaine sidottuna Durectin omaan Saber-bioalustaan. Tämä tutkimus otti takapakkia, sillä faasi II:n jälkeen ei saatu tilastollisesti merkitseviä eroja (p-arvot vaihtelivat tasoilla 0,15-0,08, kun täytyisi olla p<0,05). Tämä tarkoitti sitä, että kyseinen puuduteaine toki toimi puuduttaen leikkauksen jälkeisen haavakivun (se oli pääkäyttöaihe), mutta Posidurin ja verrokkiaineen välille ei saatu tehoeroa riittävän usein. Durect otti lääkkeen kuitenkin vielä takaisin kehitykseen ja lisätutkimuksiin. Nyt he yrittävät uutta tuloa faasi III:esta uusin käyttöaihein. Posidur olisi myös todella merkitsevä lääke, sillä tehokas leikkauskivun hoito lyhentää sairaalassaolopäiviä tutkitusti, eli se säästäisi kuntien ja valtioiden terveydenhoitoon kuluvaa rahaa merkittävästi väestötasolla.


SISÄPIIRISTÄ

Sisäpiiri on ollut ostolaidalla pörssikurssin ollessa $1 molemmin puolin. Felix Theuuwes, Armand Neukermans ja Jon Saxe ovat olleet ostolaitamyötäisessä alkaen viime vuoden puolen välin paikkeilta. Osakkeita he ovat ostaneet muutaman tuhansien kappale-eristä aina noin 250 000 eriin saakka. Ostoihin on tunnetusti vain yksi syy. Durect on todella suuren mahdollisuuden edessä. Sen yhteistyö Pain Therapeutics'n ja  Pfizerin  kanssa on vakuus Remoxyn saattamiselle markkinoille saakka. Sisäpiiri tietää sen, ja tästä syystä he ovat olleet ostolaidalla.

Sisäpiiristä on nostettava esiin Jon Saxe, jonka track record on ollut todella vakuuttavaa aiemmissa työpaikoissa, muun muassa erittäin vahvalle pohjalle nousseessa SciClonessa ja Questcor Pharmaceuticalsissa. Myös CEO James Brownilla on omat näppinsä pelissä tämän firman perustamisessa; hän omistaa hiukan vajaa miljoona osaketta DRRX:ää.


ENSIMMÄINEN KATALYYTTI


Ensimmäisen kurssia korjaavan piikin paikka on nyt ensi maaliskuussa, koska Pfizeriltä on tulossa ulos tuolloin viimeisimpiä koetuloksia lääkkeestä. Julkisuuteen on annettu tieto, että Pfizer istuu myöhemmin maaliskussa FDA:n, lääkeviranomaisen kanssa samaan pöytään käydäkseen vielä datan läpi. Riippuen saamastaan palautteesta Pfizer ottaa seuraavan askeleen viedäkseen Remoxyn markkinoille, tai sitten vastaa vielä saamaansa CRL:ään eli Complete Response Letter, mikä on Amerikassa viranomaisen silloin tällöin käyttämä keino saada vielä lisädataa. 

Maaliskuussa tapahtuu siis jotain. Oman pitoajan tämän osakkeen suhteen ratkaisee pitkälti kurssikehitys. Parhaassa skenaariossa kurssi raketoi itsensä sille tasolle, mille sen kuuluukin nousta, jolloin irtaannun positiosta. Neutraalimmassa skenaariossa kurssi ei nouse tällä small cap puljulla, mutta tasaisesti tilille kilahtavat rojaltit realisoituvat osinkoina tai omien osakkeiden ostoilla. Tässä tapauksessa yhtiö jäänee tasaiseksi osinkolapuksi salkkuun. Huonoimmassa skenaariossa yhtiö ei saa tarpeeksi huomioita, ja aliarvostus jää korjaantumatta.


MUUTA


Rahoittaakseni oston ulkoistin IQQ9:n eli iSharesin BRIC ETF:n ja laitoin peliin vielä kaiken salkussa olleen käteisenkin. Näin purin suunnitelmani mukaisesti salkun indeksointia siltä suunnalta. Kuittasin tästä tuhnuttavasta ETF:stä huikean 3,3% tuoton kaikkien kulujen jälkeen! Tuo on samalla vuosituotto, sillä kyseinen indeksiosuusrahasto oli salkussani aika tarkkaan vuoden verran.

Aika näyttää mihin suuntaan Durectin pörssikurssi lähtee kehittymään, mutta minua harmittaa jo se, että ostopäätöstä arpoessani kurssi ehti nousta tasolta $1,08 ja nyt keskihintani kaikkien kulujen jälkeen on $1,16. Lillukanvarsia, sanoo joku. Voi ollakin, sillä uskon kurssin korjaavan itseään viimeistään ensimmäisten rojaltien alkaessa kilistä tilille.

Hienointa olisi ollut, että tämä blogimerkintä perusteluineen olisi ollut luettavissa jo ennen ostoa. Sillä blogaaminen voisi tuoda esiin epäkohtia, mitkä ovat minulta jääneet nyt huomioimatta.